
KI am Rande
Veröffentlicht am 24. Oktober 2025,
by

Jahrzehntelang bildeten Rechenzentren das stille, verborgene Rückgrat der digitalen Welt. Diese Ära ist endgültig vorbei. Die Rechenzentrumsbranche befindet sich nun im Zentrum eines tiefgreifenden Wandels, der durch die unaufhaltsame Entwicklung künstlicher Intelligenz vorangetrieben wird. Dies ist kein schrittweiser Wandel, sondern ein grundlegendes, marktveränderndes Ereignis.
Die Branche befindet sich derzeit in einer schwierigen Lage, die von drei gleichzeitig auftretenden und miteinander verbundenen Belastungen herrührt:
- Exponentieller Rechenbedarf: Der enorme Rechenleistungsbedarf von KI-Modellen stellt eine massive Beschleunigung der Nachfrage dar.
- Energieknappheit: Die Unfähigkeit der bestehenden Stromnetze, diese beispiellose Nachfrage zu decken.
- Die Physik der Latenz: Die Unfähigkeit zentralisierter Cloud-Rechenzentren, die Anforderungen an Echtzeitreaktionen im Millisekundenbereich von KI-Systemen in der Produktion zu erfüllen.
Das Ausmaß dieser Nachfrage ist enorm. Der weltweite Energiebedarf von Rechenzentren wird sich Prognosen zufolge in nur fünf Jahren verdoppeln, von etwa 50 Gigawatt (GW) auf 100 GW bis 2028. Allein in den Vereinigten Staaten wird der Strombedarf von KI-Rechenzentren bis 2035 voraussichtlich um mehr als das Dreißigfache steigen, von 4 GW im Jahr 2024 auf 123 GW.
Die explosionsartige Nachfrage trifft auf ein begrenztes Angebot und hat laut Branchenberichten eine „Verfügbarkeitskrise für Rechenzentren“ ausgelöst. Einem CBRE-Bericht für das erste Halbjahr 2025 zufolge ist die Leerstandsquote nordamerikanischer Rechenzentren auf ein Rekordtief von 1.6 % gesunken . Dies ist darauf zurückzuführen, dass Hyperscale- und KI-Unternehmen um jede verfügbare Kapazität konkurrieren. Die JLL-Analyse für Mitte 2025 bestätigt dies: Sie prognostiziert eine Rekordtiefstquote von 2.3 % und stellt fest, dass sich die Marktauslastung seit 2020 vervierfacht hat.
Die größte Einschränkung ist nicht Land, Arbeit oder Kapital, sondern Energie. Ein JLL-Bericht aus der Mitte des Jahres 2025 bringt das neue Branchenmantra auf den Punkt: „Energie ist die neue Immobilie geworden .“ Die Energieverfügbarkeit ist der entscheidende Wachstumsfaktor, und die bestehenden Netze in Kernmärkten wie Nord-Virginia, Tokio und London sind an ihre Kapazitätsgrenzen gestoßen.
Dieser Energieengpass hat das Vertriebsmodell für Rechenzentren grundlegend verändert. Trotz Rekordbauzahlen bleiben die Leerstandsquoten niedrig. Dieser scheinbare Widerspruch wird dadurch aufgelöst, dass neue Netzanschlüsse in den USA mittlerweile durchschnittlich vier Jahre Wartezeit haben . Betreiber können nicht länger spekulativ bauen. Wie JLL-Analysten feststellen, hat sich das Modell von „Bauen und sie werden kommen“ zu „Sich vor Baubeginn verpflichten, sonst kommt man nicht rein“ gewandelt . Der Beweis liegt in der Vorvermietung: 74.3 % aller aktuell im Bau befindlichen Kapazitäten sind bereits vorvermietet . Cloud- und KI-Anbieter sichern sich Infrastruktur 18 bis 24 Monate vor dem geplanten Einsatz, was bedeutet, dass der Markt praktisch ausverkauft ist, bevor er überhaupt existiert.
Dieser enorme Druck zwingt den Markt für KI-Infrastruktur, sich in zwei unterschiedliche Modelle aufzuspalten. Das erste, und weit verbreitetere Modell, ist der „KI-Trainingscampus“ – riesige, zentralisierte Zentren, die teilweise bis zu 5,000 Hektar groß sein und über eine Kapazität von 5 Gigawatt verfügen sollen und in neuen, energiereichen Regionen errichtet werden. Das zweite, und wohl komplexere Modell, ist der „KI-Inferenzknoten“ – kleinere, verteilte Einrichtungen in der Nähe der Nutzer, die die trainierten Modelle in Echtzeit ausführen. Die Strategie der Branche für diese zweite Herausforderung ist die Reaktion auf KI-Edge-Rechenzentren.
Warum zentralisierte KI im Echtzeittest versagt
Die riesigen, 5-Gigawatt-fähigen Trainingszentren sind zwar für die Entwicklung grundlegender KI-Modelle unerlässlich, reichen aber für deren Einsatz in der realen Welt nicht aus. Das traditionelle Modell der zentralen KI-Inferenz in großen, entfernten Cloud-Rechenzentren erweist sich im Echtzeittest als unzureichend.
Die neue Welle der KI beschränkt sich nicht auf Chatbots. Sie wird direkt in die physische Welt integriert und treibt Anwendungen wie autonome Fahrzeuge, Echtzeit-Sprachübersetzung, Smart-City-Sensoren, Industrierobotik, Augmented Reality und die Erkennung von Finanzbetrug an.
Diese Anwendungen sind per Definition „latenzempfindlich“. Sie tolerieren keine Verzögerung (Latenz), die durch das Senden einer Anfrage über Tausende von Kilometern an eine zentrale Cloud und das Warten auf eine Antwort entsteht. Einige KI-Anwendungen im Produktivbetrieb benötigen Reaktionszeiten im Millisekundenbereich, um einwandfrei zu funktionieren. Ein autonomes Fahrzeug beispielsweise muss in Sekundenbruchteilen Entscheidungen treffen und kann nicht auf eine 200 Millisekunden lange Datenübertragungszeit zu einem Rechenzentrum warten.
Eine umfassende Messstudie aus dem Jahr 2024 verdeutlicht diese physikalische Diskrepanz: 58 % der Endnutzer erreichen einen nahegelegenen Edge-Server in weniger als 10 Millisekunden , während nur 29 % der Endnutzer eine vergleichbare Latenz von unter 10 ms von einem nahegelegenen Cloud-Rechenzentrum aus erzielen können . Dies ist die Latenzgrenze, und für KI in Echtzeit ist sie unabdingbar.
Dies klärt ein häufiges Missverständnis. Einige neue generative KI-Modelle, beispielsweise solche, die auf Gedankenketten basieren, können Reaktionszeiten von „einigen Sekunden“ tolerieren. Für einen Nutzer, der einen Chatbot um ein kreatives Skript bittet, ist dies akzeptabel. Für einen Smart-Grid-Sensor oder ein autonomes Fahrzeug ist es jedoch katastrophal.
Diese Unterscheidung ist der geschäftliche Nutzen von KI am Netzwerkrand. Das KI- Training , der aufwändige Prozess des Aufbaus eines großen Sprachmodells (LLM), ist ein massiver Batch-Prozess. Es ist energieintensiv, aber nicht latenzempfindlich, und wie das Uptime Institute prognostiziert, „werden die meisten KI-Modelle in der Cloud trainiert werden“.
Die KI- Inferenz , also die Nutzung dieses Modells zur Entscheidungsfindung in Echtzeit, ist jedoch eine kontinuierliche Aufgabe mit geringer Latenz. Der eigentliche Kampf um die nächste Generation digitaler Infrastruktur und der Kern der KI-gestützten Edge-Rechenzentrumsstrategie der Branche besteht darin, eine neue Architektur zu entwickeln, die diese wertvolle Inferenzlast bewältigen kann.
Definition von „KI am Netzwerkrand“
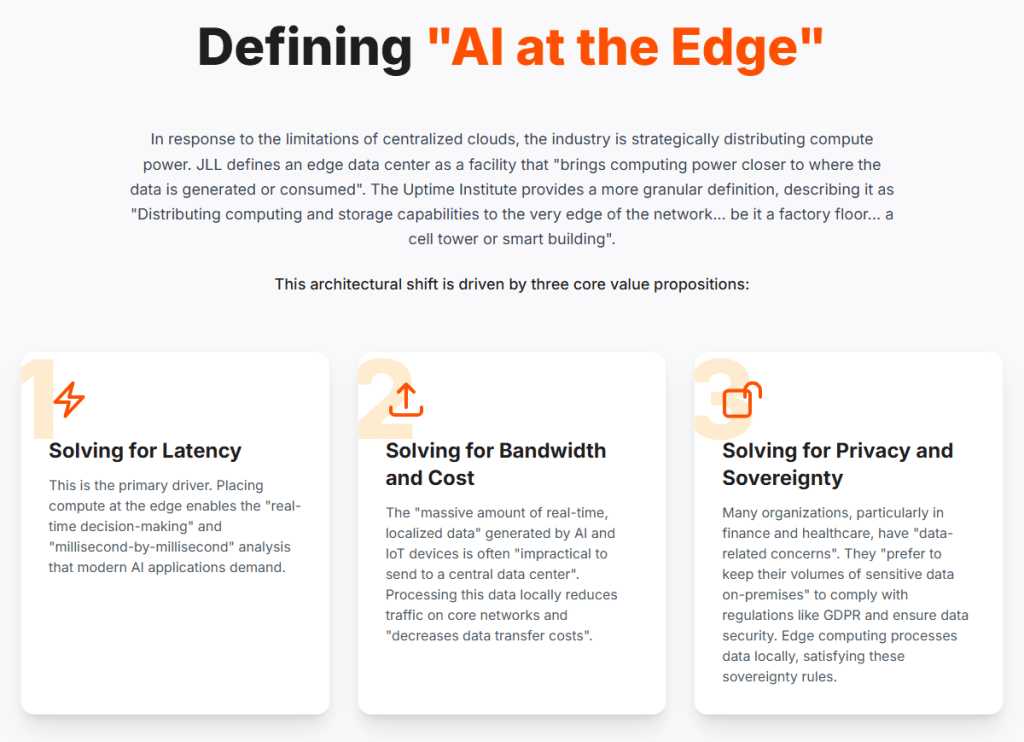
Als Reaktion auf die Einschränkungen zentralisierter Cloud-Lösungen verteilt die Branche Rechenleistung strategisch. JLL definiert ein Edge-Rechenzentrum als eine Einrichtung, die „Rechenleistung näher an den Ort bringt, wo die Daten erzeugt oder verbraucht werden“. Das Uptime Institute bietet eine detailliertere Definition: „Verteilung von Rechen- und Speicherkapazitäten bis an den äußersten Rand des Netzwerks … sei es eine Fabrikhalle, ein Mobilfunkmast oder ein intelligentes Gebäude.“
Dieser architektonische Wandel wird von drei zentralen Wertversprechen getragen:
- Latenzproblem lösen: Dies ist der Hauptgrund. Die Verlagerung der Rechenleistung an den Netzwerkrand ermöglicht die von modernen KI-Anwendungen geforderten Echtzeit-Entscheidungsfindung und Millisekunden-genauen Analysen.
- Bandbreite und Kosten optimieren: Die von KI- und IoT-Geräten generierten „enormen Mengen an lokalen Echtzeitdaten“ lassen sich oft „nicht praktikabel an ein zentrales Rechenzentrum senden“. Die lokale Verarbeitung dieser Daten reduziert den Datenverkehr in den Kernnetzen und „senkt die Kosten für die Datenübertragung“.
- Lösungen für Datenschutz und Souveränität: Viele Organisationen, insbesondere im Finanz- und Gesundheitswesen, haben Bedenken hinsichtlich des Datenschutzes. Sie bevorzugen es, ihre sensiblen Datenmengen lokal zu speichern, um Vorschriften wie die DSGVO einzuhalten und die Datensicherheit zu gewährleisten. Edge Computing verarbeitet Daten lokal und erfüllt somit diese Souveränitätsregeln.
Diese neue Architektur wird durch eine neue Hardware- und Softwaregeneration ermöglicht. Hardwareseitig umfasst dies KI-optimierte Edge-Chips wie NVIDIA Jetson und Intel Movidius sowie vorgefertigte, modulare/mikromodulare Rechenzentren, die schnell implementiert werden können. Softwareseitig ermöglichen Technologien wie Federated Learning das Training von KI-Modellen auf dezentralen Geräten, ohne dass die sensiblen Rohdaten jemals ihren Ursprung verlassen.
Diese KI-gestützte Edge-Rechenzentrumslösung hat ihren anfänglichen Hype längst hinter sich gelassen. Die frühe Vision von „Mikro-Edge-Disruptoren“, winzigen Rechenzentren an jedem Mobilfunkmast, hat sich nicht vollständig bewahrheitet. Das Uptime Institute stellt fest, dass die Nachfrage nach kleinen Edge-Standorten (im Bereich von einigen zehn Kilowatt) „die anfänglich hohen Erwartungen nicht erfüllt hat“.
Das eigentliche Marktwachstum liegt stattdessen in größeren, Megawatt-starken Anlagen, die in neuen geografischen Randgebieten (Edge-Regionen) errichtet werden . Dies bestätigt ein CBRE-Bericht aus dem Jahr 2025, der ein steigendes Interesse an „Edge-Rechenzentren mit relativ einfach zu sichernder Stromkapazität von bis zu 10 MW“ feststellt. Dadurch wird der Begriff „Edge“ neu definiert: nicht mehr als einzelnes kleines Rechenzentrum, sondern als eine neue Ebene regionaler Hubs mit 5–10 MW Leistung – groß genug für Wirtschaftlichkeit und hohe Leistung, aber gleichzeitig dezentral genug, um geringe Latenzzeiten zu gewährleisten.
Traditionelle vs. Edge-Rechenzentren
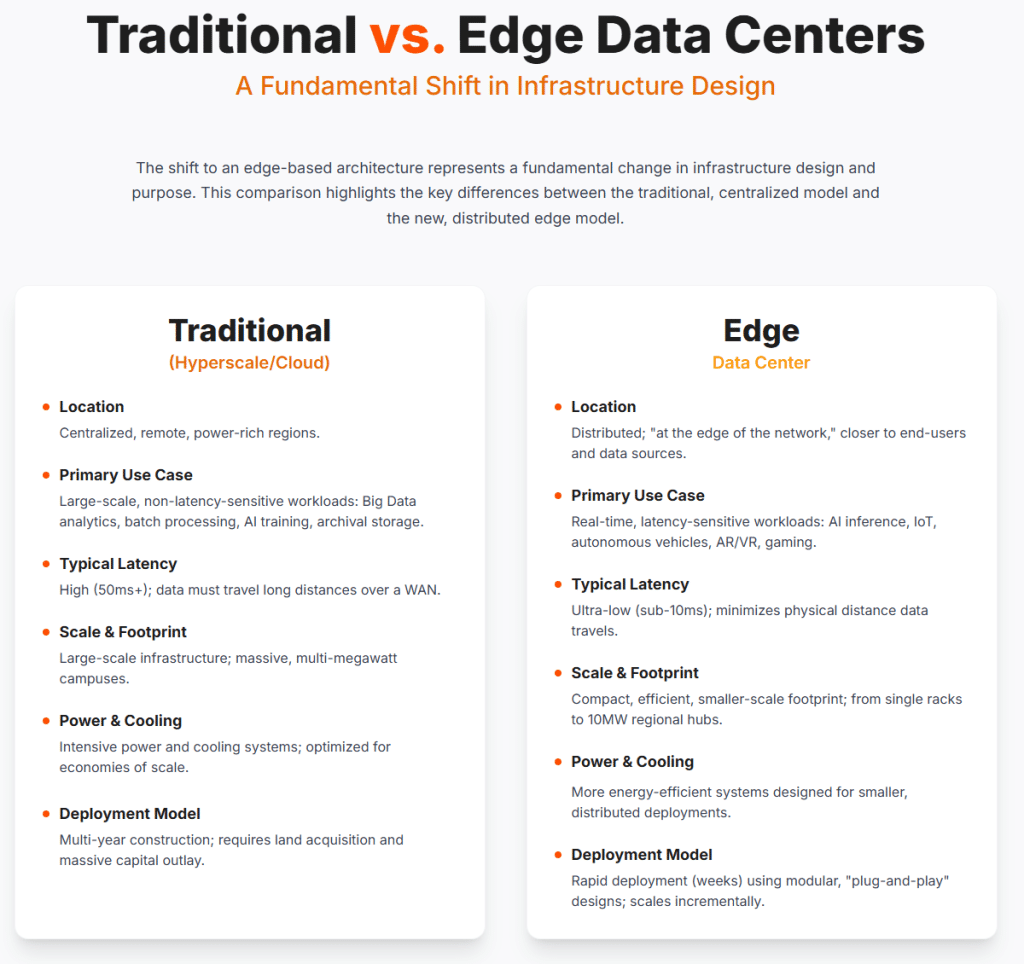
Der Übergang zu einer Edge-basierten Architektur stellt eine grundlegende Veränderung im Infrastrukturdesign und -zweck dar. Die folgende Tabelle bietet einen klaren Vergleich zwischen dem traditionellen, zentralisierten Modell und dem neuen, verteilten Edge-Modell.
| Metrisch | Traditionelles (Hyperscale/Cloud) Rechenzentrum | Edge-Rechenzentrum |
| Standort | Zentralisierte, abgelegene, machtreiche Regionen. | Verteilt; „am Rande des Netzwerks“, näher an den Endnutzern und Datenquellen. |
| Primärer Anwendungsfall | Groß angelegte, nicht latenzempfindliche Workloads: Big-Data-Analysen, Stapelverarbeitung, KI-Training, Archivspeicherung. | Echtzeitfähige, latenzempfindliche Workloads: KI-Inferenz, IoT, autonome Fahrzeuge, AR/VR, Gaming. |
| Typische Latenz | Hoch (50 ms+); Daten müssen über ein WAN über lange Strecken übertragen werden. | Extrem niedrige Latenz (unter 10 ms); minimiert die physikalische Distanz, die Daten zurücklegen müssen. |
| Maßstab und Flächenbedarf | Großflächige Infrastruktur; riesige, mehrere Megawatt leistungsstarke Campusanlagen. | Kompakt, effizient, geringer Platzbedarf; von einzelnen Racks bis hin zu regionalen 10-MW-Hubs. |
| Strom und Kühlung | Intensive Energie- und Kühlsysteme; optimiert für Skaleneffekte. | Energieeffizientere Systeme für kleinere, dezentrale Installationen. |
| Deployment-Modell | Mehrjährige Bauzeit; erfordert Grundstückserwerb und massiven Kapitalaufwand. | Schnelle Bereitstellung (Wochen) durch modulare, "Plug-and-Play"-Designs; inkrementelle Skalierung. |
Neugestaltung des Rechenzentrums für hochdichte KI
Die KI-Revolution verändert nicht nur den Standort von Rechenzentren; sie „überdenkt“ und „rekonstruiert“ deren physisches Design von Grund auf.
Wärmebarriere der KI
Der wichtigste Faktor für diese interne Neugestaltung ist die Wärmeentwicklung. KI-Workloads, die von dichten GPU-Clustern ausgeführt werden, treiben die Leistungsdichte der Racks auf ein Niveau, das vor wenigen Jahren noch unvorstellbar war. JLL berichtet, dass die Rack-Dichten mittlerweile „250 Kilowatt überschreiten“.
Neue Generationen von KI-Chips beschleunigen diesen Trend. Der GB200-Chip der nächsten Generation von NVIDIA soll Rack-Dichten von 130 Kilowatt (kW) erreichen . Allein seine B200-GPU hat eine thermische Verlustleistung (TDP) von 1200 W.
Diese thermischen Belastungen haben eine physikalische Barriere geschaffen. Herkömmliche luftbasierte Kühlsysteme, die 30 Jahre lang Standard waren, „können die Anforderungen nicht mehr erfüllen“. Wie die Experten von JLL feststellen, hat die Branche „die physikalischen Grenzen der Luftkühlung überschritten“.
Die Flüssigkeitskühlungsrevolution
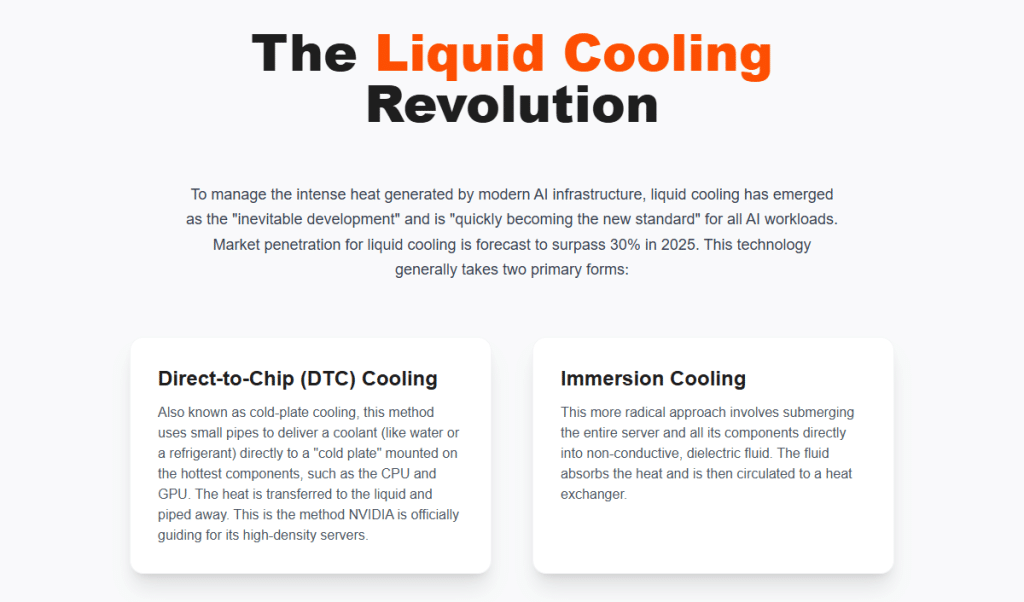
Um diese extreme Hitze zu bewältigen, hat sich die Flüssigkeitskühlung als unausweichliche Entwicklung etabliert und avanciert schnell zum neuen Standard für alle KI-Anwendungen. Prognosen zufolge wird der Marktanteil der Flüssigkeitskühlung im Jahr 2025 die 30%-Marke überschreiten.
Diese Technologie tritt im Allgemeinen in zwei Hauptformen auf:
- Direkte Chipkühlung (DTC): Diese Methode, auch als Kaltplattenkühlung bekannt, nutzt kleine Leitungen, um ein Kühlmittel (wie Wasser oder ein Kältemittel) direkt zu einer Kühlplatte zu leiten, die auf den heißesten Komponenten wie CPU und GPU montiert ist. Die Wärme wird an die Flüssigkeit abgegeben und abgeführt. NVIDIA empfiehlt diese Methode offiziell für seine Server mit hoher Leistungsdichte.
- Immersionskühlung: Dieser radikalere Ansatz beinhaltet das Untertauchen der Der Server und alle seine Komponenten werden direkt in eine nichtleitende, dielektrische Flüssigkeit getaucht. Die Flüssigkeit absorbiert die Wärme und wird anschließend zu einem Wärmetauscher geleitet.
Dieser Wandel ist nicht theoretischer Natur; er wird durch milliardenschwere aktive Investitionen vorangetrieben.
- Equinix hat Pläne angekündigt, in 100 seiner Rechenzentren in 45 Städten Flüssigkeitskühlung einzuführen.
- Digital Realty hat bereits ein Colocation-Angebot mit hoher Dichte auf den Markt gebracht, das 70 kW pro Rack bewältigen kann und mit Flüssigkeitskühlung betrieben wird.
- Ausgerichtete Rechenzentren baut einen neuen, speziell dafür konzipierten, flüssigkeitsgekühlten Campus für den KI-Cloud-Anbieter Lambda, der speziell für die nächste Generation der NVIDIA Blackwell GPUs ausgelegt ist.
- Colovore Das Unternehmen hat sich kürzlich eine Kreditfazilität in Höhe von 925 Millionen US-Dollar gesichert, um seine Plattform zu erweitern, die speziell für die Flüssigkeitskühlung bei extremen Dichten von bis zu … entwickelt wurde. 200 kW pro Rack.
Die Auswirkungen dieses Wandels sind enorm. Der gesamte weltweite Bestand an Rechenzentren, die für Luftkühlung konzipiert und optimiert wurden, ist nun veraltete Infrastruktur. Die Umrüstung einer laufenden Anlage auf Flüssigkeitskühlung, die umfangreiche neue Rohrleitungen erfordert, ist ein Großprojekt und mit hohen Risiken verbunden. Betreiber wie Digital Realty beherrschen jedoch die Kunst der Rechenzentrumsmodernisierung und nutzen einen modularen Systemansatz, um die Anlagen abschnittsweise zu modernisieren. Dies markiert den Beginn eines massiven Investitionszyklus im Wert von mehreren Billionen Dollar, um die weltweite digitale Infrastruktur fit für KI zu machen.
Macht ist das neue Immobiliengeschäft
Selbst ein perfekt flüssigkeitsgekühltes Rechenzentrum ist nutzlos, wenn es nicht mit Strom versorgt werden kann. Wie bereits festgestellt, ist die Stromverfügbarkeit zum entscheidenden Wachstumsfaktor geworden. Die bestehende Netzinfrastruktur wird der massiven Expansion der digitalen Infrastruktur kaum noch gewachsen sein. Das Uptime Institute bestätigt, dass KI diese ohnehin schon hohe Nachfrage noch verstärkt.
Diese Stromknappheit hat einen regelrechten Goldrausch ausgelöst und den Standortwahlprozess grundlegend verändert. Betreiber drängen nun auf die Erschließung neuer Märkte, um Kapazitäten zu sichern. Diese Suche führt zu einer Verlagerung der Entwicklung in sekundäre und tertiäre Märkte sowie in neue Hotspots wie Richmond, Virginia, allein basierend auf der verfügbaren Strommenge und den Anschlusszeiten an das Stromnetz.
Herkömmliche Strategien für grüne Energie, wie der Abschluss von Stromabnahmeverträgen (PPAs) für Solar- oder Windenergie, reichen nicht mehr aus. Obwohl sie wichtig sind, gelten diese Strategien als „allein unzureichend“. Das Kernproblem besteht darin, dass Solar- und Windenergie intermittierend sind , während Rechenzentren und KI-Anwendungen eine zuverlässige Stromversorgung rund um die Uhr benötigen.
Um dieses Problem zu lösen, geht die Branche den Schritt „hinter den Zähler“, um ihren eigenen Strom zu erzeugen. Diese Reaktion umfasst zwei Hauptstrategien:
- Mikronetze: Betreiber setzen zunehmend auf autarke „Nanogrid-/Mikrogrid-Stromversorgungssysteme“. Ein Mikrogrid integriert die Stromerzeugung vor Ort (z. B. Brennstoffzellen oder Solaranlagen) mit Energiespeichern (z. B. Batterien) und ermöglicht so den unabhängigen Betrieb des Rechenzentrums („Inselbetrieb“) bei einem Netzausfall, wodurch die Ausfallsicherheit gewährleistet wird.
- Unternehmensmacht der nächsten Generation: Der bedeutendste Trend ist die „wachsende Begeisterung“ der Branche für neue, rund um die Uhr verfügbare, saubere Energiequellen, die vor Ort oder in der Nähe eingesetzt werden können.
Dies stellt einen grundlegenden Identitätswandel dar. Rechenzentrumsbetreiber waren einst passive Kunden der Energieversorger. Da das Stromnetz nicht mithalten konnte, sind sie gezwungen, aktiv Energie zu erzeugen . Durch Investitionen in die Eigenstromerzeugung und die Erforschung von Technologien wie kleinen modularen Reaktoren (SMRs), verbesserter Geothermie und Wasserstoff-Brennstoffzellen entwickelt sich der Rechenzentrumsbetreiber des KI-Zeitalters zu einem dezentralen Energieversorger.
Das neue Macht-Playbook
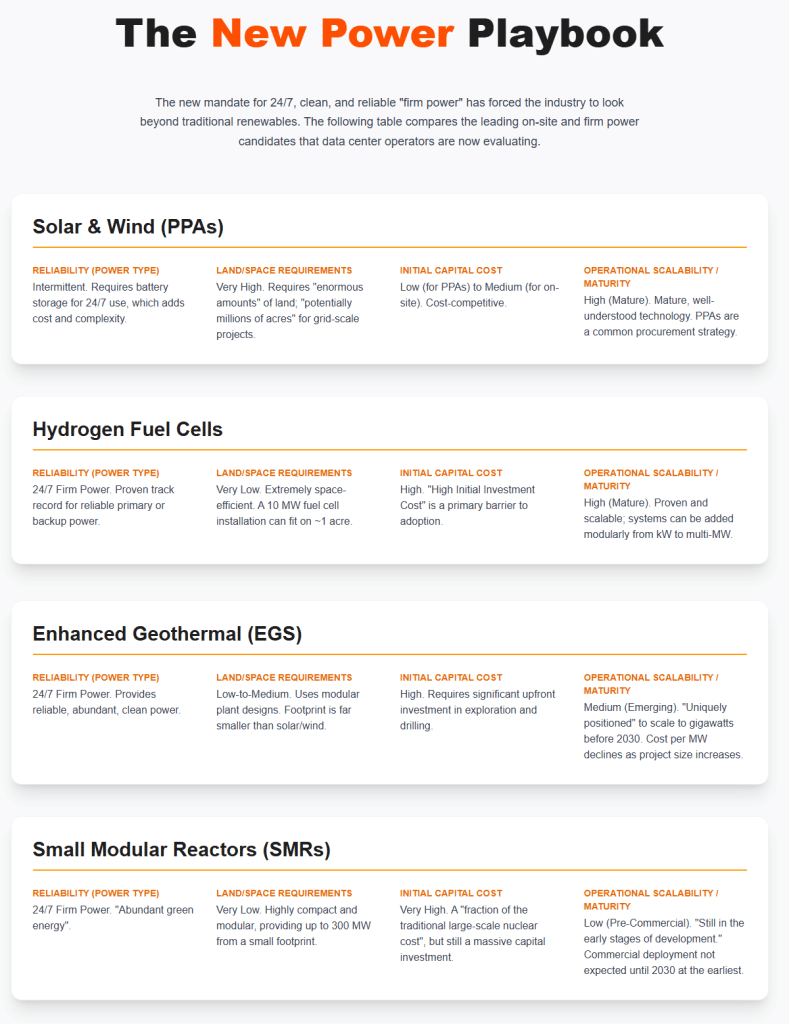
Die neue Vorgabe einer rund um die Uhr verfügbaren, sauberen und zuverlässigen Stromversorgung („Fixed Power“) hat die Branche gezwungen, über traditionelle erneuerbare Energien hinauszublicken. Die folgende Tabelle vergleicht die führenden Kandidaten für Vor-Ort- und Fixstromversorgung, die Rechenzentrumsbetreiber derzeit evaluieren.
| Energiequelle | Zuverlässigkeit (Stromversorgungsart) | Flächenbedarf | Anfängliche Kapitalkosten | Operative Skalierbarkeit / Reife |
| Solar- und Windenergie (Stromabnahmeverträge) | Intermittierend. Für den 24/7-Betrieb ist ein Batteriespeicher erforderlich, was zusätzliche Kosten und Komplexität mit sich bringt. | Sehr hoch. Erfordert „enorme Flächen“; „potenziell Millionen Hektar“ für Projekte im Rastermaßstab. | Niedrig (für Stromabnahmeverträge) bis mittel (für Vor-Ort-Installationen). Wettbewerbsfähig im Kostenbereich. | Hoch (Reif). Ausgereifte, gut verstandene Technologie. Stromabnahmeverträge (PPAs) sind eine gängige Beschaffungsstrategie. |
| Wasserstoff-Brennstoffzellen | 24/7 Stromversorgung. Nachweislich zuverlässige Primär- oder Notstromversorgung. | Sehr niedrig. Äußerst platzsparend. Eine 10-MW-Brennstoffzellenanlage passt auf eine Fläche von ca. 1 Acre. | Hoch. „Hohe Anfangsinvestitionskosten“ stellen ein Haupthindernis für die Akzeptanz dar. | Hoch (Reif). Bewährt und skalierbar; die Systeme können modular von kW bis zu mehreren MW erweitert werden. |
| Verbesserte Geothermie (EGS) | 24/7 Stromversorgung. Bietet zuverlässige, reichlich vorhandene und saubere Energie. | Niedrig bis mittel. Nutzt modulare Anlagenkonzepte. Der Platzbedarf ist deutlich kleiner als bei Solar-/Windenergie. | Hoch. Erfordert erhebliche Vorabinvestitionen in Exploration und Bohrung. | Mittel (aufstrebend). „Einzigartig positioniert“, um vor 2030 auf Gigawatt zu skalieren. Die Kosten pro MW sinken mit zunehmender Projektgröße. |
| Kleine modulare Reaktoren (SMRs) | 24/7 Stromversorgung. „Reichlich grüne Energie“. | Sehr niedrig. Äußerst kompakt und modular, mit einer Leistung von bis zu 300 MW auf kleinstem Raum. | Sehr hoch. Ein Bruchteil der Kosten herkömmlicher großtechnischer Kernkraftwerke, aber dennoch eine enorme Kapitalinvestition. | Niedrig (vor der kommerziellen Einführung). „Noch in der frühen Entwicklungsphase.“ Kommerzielle Markteinführung voraussichtlich erst Frühestens 2030. |
Fallstudien von Branchenführern, die die Zukunft des dezentralen Systems gestalten
Diese dreifache Bedrohung – verteilte Standorte, Flüssigkeitskühlung und Stromversorgung vor Ort – ist nicht nur Theorie. Sie ist die aktive, finanzierte Strategie der größten Akteure der Branche. Die CRN-Liste der „25 heißesten KI-Unternehmen für Rechenzentren und Edge Computing“ für 2025 zeigt eine komplette Neuausrichtung des Ökosystems, darunter Chiphersteller (NVIDIA, AMD), Infrastrukturanbieter (HPE, Dell, Supermicro), Netzwerkanbieter (Cisco) und Edge-Spezialisten (Scale Computing).
Drei Fallstudien veranschaulichen diese neue, hybride Herangehensweise:
Fallstudie 1: Equinix (Der Ökosystemintegrator)
Equinix nutzt seine globale Präsenz mit über 270 Rechenzentren, um als Bindeglied für verteilte KI zu fungieren. Die Strategie des Unternehmens besteht nicht darin, selbst KI-Modelle zu entwickeln, sondern ein „KI-optimiertes globales Netzwerk“ bereitzustellen, das alle Partner verbindet, die KI-Modelle entwickeln. Die Equinix Fabric®-Plattform ermöglicht Unternehmen die sichere Anbindung an ein herstellerneutrales KI-Ökosystem mit über 2,000 Partnern. Um das Risiko dieser komplexen neuen Architektur für seine Kunden zu minimieren, hat Equinix ein globales „AI Solutions Lab“ eingerichtet, in dem Unternehmen ihre KI-Designs testen und validieren können, bevor sie diese flächendeckend einsetzen.
Fallstudie 2: Digital Realty (Der Spezialist für Bestandsimmobilien und Sanierungen)
Als einer der weltweit größten Rechenzentrumsbetreiber steht Digital Realty vor einer besonderen Herausforderung: Wie lassen sich neue, flüssigkeitsgekühlte 100-kW-KI-Racks in die bestehende IT-Infrastruktur mit luftgekühlten 15-kW-Racks integrieren, die den Großteil des Portfolios ausmachen? Die Lösung ist ein modulares Systemdesign. Anstatt eine langsame, kostspielige und risikoreiche Nachrüstung eines gesamten Gebäudes zu wagen, kann Digital Realty einzelne Räume oder sogar einzelne Racks nacheinander modernisieren. Dieser modulare Ansatz hat sich bewährt: Einem europäischen Finanzdienstleistungskunden ermöglichte er eine sechsmal schnellere Implementierung einer neuen, hochdichten Workload.
Fallstudie 3: DartPoints (Der Spezialist für reines Edge-Spiel)
DartPoints ist der spezialisierte Anbieter von Edge-Rechenzentren für KI . Das Geschäftsmodell basiert auf der Bereitstellung von Hochleistungs-Colocation speziell für anspruchsvolle Workloads, einschließlich künstlicher Intelligenz, in verteilten Edge-Märkten. Eine kürzlich geschlossene Partnerschaft mit Virtuous AI unterstreicht diese Strategie perfekt. Virtuous AI betreibt seine generativen KI-Modelle im Rechenzentrum von DartPoints in Greenville, South Carolina. DartPoints stellt die sichere, konforme und carrierneutrale physische Infrastruktur bereit, die es dem KI-Unternehmen ermöglicht, sich auf seine Algorithmen zu konzentrieren und in einem Markt mit geringen Latenzzeiten schnell zu skalieren.
Diese drei Unternehmen repräsentieren die drei wesentlichen Ebenen der Branchenreaktion. Equinix bildet die Ebene für Ökosystem und Konnektivität – die „digitale Schweiz“, die alle neuen Partner miteinander verbindet. Digital Realty agiert als Ebene für etablierte Unternehmen und Immobilien und löst das Billionen-Dollar-Problem, die Infrastruktur der letzten 20 Jahre mit den KI-Anforderungen der nächsten fünf Jahre kompatibel zu machen. DartPoints bedient neue Märkte und spezialisierte Bereiche und stellt die agilen, spezialisierten Einrichtungen bereit, die dort verfügbar sind, wo die Nachfrage nach Edge-Computing entsteht. Gemeinsam bildet diese vielschichtige, hybride und umfassende Antwort auf die Herausforderungen im Bereich KI-Edge-Rechenzentren die Grundlage für die nächste Welle globaler Innovationen.
Die Zukunft ist dezentralisiert, widerstandsfähig und flüssigkeitsgekühlt.
Jahrzehntelang trieb die Rechenzentrumsbranche im Stillen die digitale Welt an. Diese Ära ist vorbei. Künstliche Intelligenz hat die Branche in ein Zeitalter des tiefgreifenden Wandels katapultiert und sie gezwungen, mit steigenden Kosten, zunehmenden Energieengpässen und anhaltenden Lieferkettenverzögerungen umzugehen.
Als Reaktion auf diese dreifache Krise – Energieversorgung, Latenz und Nachfrage – hat sich eine klare strategische Ausrichtung herausgebildet. Es geht nicht um eine Debatte zwischen Edge- und Cloud-Computing. Die Zukunft gehört einer integrierten Hybridarchitektur, die ein Gleichgewicht zwischen Edge- und Cloud-Computing-Kapazität herstellt und dabei massive, zentralisierte Rechenzentren für das Training und ein verteiltes Netzwerk von Edge-Knoten für die Datenverarbeitung nutzt.
Das Rechenzentrum der Zukunft ist kein monolithisches Gebäude mehr. Es ist ein verteiltes, ausfallsicheres und intelligentes Netzwerk. Seine Grundlage bilden hochdichte, flüssigkeitsgekühlte Hardwarekomponenten, und es wird von einem neuen Ökosystem aus zuverlässigen, vor Ort verfügbaren und zunehmend unabhängigen Energiequellen gespeist. Die KI-Revolution ist nicht nur eine neue Herausforderung für die Rechenzentrumsbranche; sie ist der Katalysator, der die Branche grundlegend umgestaltet.
Zitierte Werke und weiterführende Quellen
- Die KI-gesteuerte Rechenzentrumsrevolution: Warum 2025 ein entscheidendes Jahr ist – JLL Spark https://spark.jllt.com/resources/blog/the-ai-driven-data-center-revolution-why-2025-is-a-defining-year/
- Globaler Ausblick für Rechenzentren bis 2025 – JLL https://www.jll.com/en-us/insights/market-outlook/data-center-outlook
- KI-Leistung: Erweiterung der Rechenzentrumskapazität zur Deckung der wachsenden Nachfrage – McKinsey https://www.mckinsey.com/industries/technology-media-and-telecommunications/our-insights/ai-power-expanding-data-center-capacity-to-meet-growing-demand
- Die sich wandelnde Landschaft der Rechenzentren: Energie, KI und Kapital im Jahr 2025 https://www.datacenterfrontier.com/sponsored/article/55283194/the-evolving-landscape-of-data-centers-power-ai-and-capital-in-2025
- Das Wachstum der KI schafft eine beispiellose Nachfrage nach globalen Rechenzentren – JLL. https://www.jll.com/en-us/newsroom/growth-of-ai-creates-unprecedented-demand-for-global-data-centers
- Der Aufstieg der KI am Netzwerkrand | Micron Technology Inc. https://www.micron.com/about/blog/applications/ai/the-rise-of-ai-at-the-edge
- Inferenzzonen: Wie Rechenzentren Echtzeit-KI unterstützen - CoreSite, https://www.coresite.com/blog/inference-zones-how-data-centers-support-real-time-ai
- Kann die US-Infrastruktur mit der KI-Wirtschaft Schritt halten? – Deloitte https://www.deloitte.com/us/en/insights/industry/power-and-utilities/data-center-infrastructure-artificial-intelligence.html
- Die Verfügbarkeitskrise von Rechenzentren verschärft sich, da die Leerstandsquote einen historischen Tiefstand erreicht hat. https://www.jll.com/en-us/newsroom/data-center-availability-crisis-deepens-as-vacancy-hits-historic-low
- Trends bei Rechenzentren in Nordamerika im 1. Halbjahr 2025: KI & Hyperscaler ..., https://www.cbre.com/insights/briefs/north-america-data-center-trends-h1-2025-ai-and-hyperscaler-demand-lead-to-record-low-vacancy
- Rekordniedrige Leerstandsquote bei Rechenzentren befeuert modernen „Goldrausch“ – JLL https://www.jll.com/en-us/newsroom/record-low-data-center-vacancy-fuels-modern-day-gold-rush
- Trends bei Rechenzentren in Nordamerika im 1. Halbjahr 2025 – CBRE https://www.cbre.com/insights/reports/north-america-data-center-trends-h1-2025
- Nordamerika-Rechenzentrumsbericht Mitte 2025 - JLL, https://www.jll.com/en-us/insights/market-dynamics/north-america-data-centers
- Agenda 2025 – Global – Alles in einem – TechEx Events https://techexevent.com/agenda-2025-global-all-in-one/
- Verteilte KI-Infrastruktur: Innovation im großen Maßstab beschleunigen ..., https://blog.equinix.com/blog/2025/09/25/distributed-ai-infrastructure-accelerating-innovation-at-scale/
- Rechenzentren - CBRE, https://www.cbre.com/insights/books/us-real-estate-market-outlook-2024/data-centers
- Hindernisse für das Wachstum von Rechenzentren überwinden | BCG https://www.bcg.com/publications/2025/breaking-barriers-data-center-growth
- Was ist ein KI-Rechenzentrum? – IBM https://www.ibm.com/think/topics/ai-data-center
- Latenzvergleich von Cloud-Rechenzentren und Edge-Servern – NSF Public Access Repository https://par.nsf.gov/servlets/purl/10184999
- Fünf Rechenzentrumsprognosen für 2025 – Uptime Institute https://uptimeinstitute.com/uptime_assets/5806c68ee3f5faba8774036e08866d6b27c5e72912d068620c31ecd4cddaa191-five-data-center-predictions-for-2025.pdf?utm_source=LinkedIn&utm_medium=Social&utm_campaign=Predictions%20Report&trk=test
- Der globale Markt für Edge-Rechenzentren wird laut JLL bis 2026 die 300-Milliarden-Dollar-Marke überschreiten. https://www.jll.com/en-us/newsroom/global-edge-data-center-market-to-cross-300-billion-dollar-by-2026
- Rechenzentren am Netzwerkrand – Uptime Institute https://uptimeinstitute.com/data-centers-at-the-edge
- Wie KI am Netzwerkrand die Echtzeit-Entscheidungsfindung revolutioniert – DataBank https://www.databank.com/resources/blogs/how-ai-at-the-edge-is-revolutionizing-real-time-decision-making/
- Edge AI: Wie KI-Agenten und Echtzeitdaten Branchen prägen – Sand Technologies https://www.sandtech.com/insight/edge-ai-how-ai-agents-and-real-time-data-shape-industries/
- Edge-Rechenzentren 2025 - Azura Consultancy https://www.azuraconsultancy.com/edge-data-centers/
- Was sind Edge-Rechenzentren? | Ausführlicher Leitfaden – Blackridge Research & Consulting https://www.blackridgeresearch.com/blog/what-is-an-edge-data-center
- Aktualisierungen: Die größten Treffer und (Beinahe-)Fehlschläge vergangener TMT-Prognosen – Deloitte, https://www.deloitte.com/us/en/insights/industry/technology/technology-media-and-telecom-predictions/2025/past-tmt-predictions-hits-and-misses.html
- TMT-Prognosen 2025 | Deloitte Insights https://www.deloitte.com/us/en/insights/industry/technology/technology-media-and-telecom-predictions.html
- KI-Rechenzentrumsstatistik und -trends https://www.rsinc.com/ai-data-center-statistics-trends.php
- Inoffizielle Notizen zum Data Center Dynamics (DCD) Connect Investment Forum - Summit Ridge Group, https://summitridgegroup.com/wp-content/uploads/DCD-Notes-14YM-2.pdf 31. Ressourcen - Forschung & Berichte - Bereitstellungsmodelle am Edge - Uptime Institute, https://uptimeinstitute.com/resources/research-and-reports/deployment-models-at-the-edge
- Globale Rechenzentrumstrends 2025 | CBRE https://www.cbre.com/insights/reports/global-data-center-trends-2025
- Gestaltung von Rechenzentren für KI: Infrastruktur für Hochleistungsrechner | Wissenszentrum https://www.wesco.com/us/en/knowledge-hub/articles/designing-data-centers-for-ai-infrastructure-for-high-density-compute.html
- Thermisches Management für Rechenzentren 2025-2035: Technologien, Märkte und Chancen - IDTechEx, https://www.idtechex.com/en/research-report/thermal-management-for-data-centers/1036
- Flüssigkeitskühlung setzt sich in Rechenzentren durch – JLL https://www.jll.com/en-us/insights/liquid-cooling-enters-the-mainstream-in-data-centers
- Wie der KI-Goldrausch die Designtrends von Rechenzentren beeinflusst – Gensler https://www.gensler.com/blog/ai-influencing-data-center-design-trends
- Flüssigkeitskühlung im großen Maßstab in KI-Rechenzentren, Marktdurchdringung soll 2025 30 % übersteigen https://www.techpowerup.com/forums/threads/liquid-cooling-to-scale-in-ai-data-centers-penetration-to-surpass-30-in-2025.340164/
- Optimierungs- und Steuerungsstrategien sowie Bewertungsmetriken für Kühlsysteme in Rechenzentren: Ein Überblick - MDPI, https://www.mdpi.com/2071-1050/16/16/7222
- Flüssigkeitskühlung im Fokus: Einblicke in Investitionen in Rechenzentren ... https://www.datacenterfrontier.com/cooling/article/55292167/liquid-cooling-comes-to-a-boil-tracking-data-center-investment-innovation-and-infrastructure-at-the-2025-midpoint
- Rechenzentrumsdesign im Zeitalter der KI: Integration von KI in bestehende Infrastrukturen - Digital Realty https://www.digitalrealty.com/resources/articles/integrating-ai-with-legacy-infrastructure
- Rechenzentren im Zeitalter der KI | Digital Realty https://www.digitalrealty.com/resources/articles/data-centers-in-the-age-of-ai
- Erneuerbare Energien für Rechenzentren – Uptime Institute https://uptimeinstitute.com/renewable-energy-for-data-centers
- Wie Rechenzentrumsbetreiber auf erneuerbare Energien umsteigen können – Uptime Institute Blog https://journal.uptimeinstitute.com/how-data-center-operators-can-transition-to-renewable-energy/
- (PDF) Rechenzentren und grüne Energie: Den Weg für eine nachhaltige digitale Zukunft ebnen https://www.researchgate.net/publication/376305080_Data_Centers_and_Green_Energy_Paving_the_Way_for_a_Sustainable_Digital_Future
- Nutzung erneuerbarer Energien in Rechenzentren: Grüne Revolution - Dgtl Infra, https://dgtlinfra.com/renewable-energy-data-centers/
- Intelligente Energie für das Rechenzentrum – Uptime Institute https://uptimeinstitute.com/smart-energy-for-the-data-center
- Schutz der Verfügbarkeit von Rechenzentren durch Microgrids – AlphaStruxure, https://alphastruxure.com/protecting-data-center-availability-with-microgrids/ 48. Skalierung der Stromversorgung rund um die Uhr für das KI-Zeitalter: Die verbesserte Geothermie-Datennutzung ... https://fervoenergy.com/fervo-uipa-the-enhanced-geothermal-data-center-corridor-july-2025/
- Wie Brennstoffzellen zur Lösung der wachsenden Herausforderungen von Rechenzentren und KI beitragen ..., https://fchea.org/how-fuel-cells-help-solve-the-growing-data-center-and-ai-challenge/
- Die 25 heißesten KI-Unternehmen für Rechenzentren und Edge Computing: Die 2025 ..., https://www.crn.com/news/ai/2025/the-25-hottest-ai-companies-for-data-center-and-edge-the-2025-crn-ai-100
- Equinix stellt verteilte KI-Infrastruktur vor, um Unternehmen bei der Beschleunigung der nächsten Welle von KI-Innovationen zu unterstützen | TelecomTV https://www.telecomtv.com/content/digital-platforms-services/equinix-unveils-distributed-ai-infrastructure-to-help-businesses-accelerate-the-next-wave-of-ai-innovation-53923/
- Ermöglichung effizienter KI-Workloads in Rechenzentren von Digital Realty: Fokus der Advanced Engineering Group https://www.digitalrealty.com/resources/articles/enabling-efficient-ai-workloads-in-digital-realty-data-centers-advanced-engineering-group-spotlight
- DartPoints investiert neues Kapital: Startet Expansion in mehrere Märkte, um das Wachstum von HPC, KI und großen Unternehmen zu fördern. https://dartpoints.com/dartpoints-puts-new-capital-to-work-launches-multi-market-expansion-to-power-hpc-ai-and-large-enterprise-growth/
- DartPoints erweitert Reichweite im Bereich KI | DartPoints, https://dartpoints.com/dartpoints-expands-reach-in-ai/ 55. Uptime Institute Global Data Center Survey 2024, https://datacenter.uptimeinstitute.com/rs/711-RIA-145/images/2024.GlobalDataCenterSurvey.Report.pdf
- Die Ergebnisse der 15. jährlichen globalen Rechenzentrumsumfrage von Uptime zeigen sowohl Engagement als auch Zurückhaltung in Bezug auf die Pläne der Branche für einen breiteren Einsatz von KI, die Berichterstattung über den Klimawandel und die bevorstehende NVIDIA-Revolution. https://uptimeinstitute.com/about-ui/press-releases/uptimes-15th-annual-global-data-center-survey-results-shows-both-commitment-and-hesitancy
- Größere, schnellere und kostengünstigere Rechenzentren durch intelligentere Designs skalieren – McKinsey https://www.mckinsey.com/industries/private-capital/our-insights/scaling-bigger-faster-cheaper-data-centers-with-smarter-designs

Fordern Sie noch heute eine Demo an