
IA en el borde
Publicado el 24 de octubre de 2025,
by

Durante décadas, los centros de datos funcionaron como la columna vertebral silenciosa y oculta del mundo digital. Esa era ha llegado a su fin. La industria de los centros de datos se encuentra ahora en el centro de una era de transformación, impulsada por el avance imparable de la inteligencia artificial. No se trata de un cambio gradual; es un acontecimiento fundamental que revolucionará el mercado.
Actualmente, el sector se enfrenta a una tormenta perfecta de tres presiones simultáneas e interconectadas:
- Demanda de computación exponencial: La enorme capacidad de procesamiento que requieren los modelos de IA representa una "aceleración masiva" de la demanda.
- Escasez de energía: La incapacidad de las redes eléctricas existentes para satisfacer esta demanda sin precedentes.
- La física de la latencia: La incapacidad de los centros de datos en la nube centralizados para satisfacer las necesidades de respuesta en tiempo real, a nivel de milisegundos, de la IA de nivel de producción.
La magnitud de esta demanda es asombrosa. Se prevé que la demanda mundial de energía de los centros de datos se duplique en tan solo cinco años, pasando de aproximadamente 50 gigavatios (GW) a 100 GW para 2028. Solo en Estados Unidos, se pronostica que la demanda de energía de los centros de datos de IA se multiplicará por más de treinta para 2035, pasando de 4 GW en 2024 a 123 GW.
Esta demanda explosiva ha chocado con una oferta limitada, creando lo que los informes del sector denominan una "crisis de disponibilidad de centros de datos". Según un informe de CBRE del primer semestre de 2025, la tasa de desocupación de centros de datos en Norteamérica ha caído a un mínimo histórico del 1.6 % . Esto se debe a que las grandes empresas de centros de datos y de inteligencia artificial compiten por asegurar cualquier capacidad disponible. El análisis de JLL de mediados de 2025 lo confirma, situando la tasa de desocupación en un mínimo histórico del 2.3 % y señalando que los niveles de absorción del mercado se han cuadruplicado desde 2020.
La principal limitación no es la tierra, la mano de obra ni el capital; es la energía. Un informe de JLL de mediados de 2025 recoge el nuevo lema del sector: «La energía se ha convertido en el nuevo bien inmueble» . La disponibilidad de energía es la principal limitación para el crecimiento, y las redes existentes en mercados clave como el norte de Virginia, Tokio y Londres están saturadas.
Este cuello de botella energético ha invertido radicalmente el modelo de ventas de centros de datos. Las bajas tasas de desocupación persisten a pesar de los niveles récord de construcción. Esta aparente contradicción se resuelve con el hecho de que las nuevas conexiones a la red eléctrica ahora tienen un tiempo de espera promedio de cuatro años en EE. UU. Los operadores ya no pueden construir de forma especulativa. Como señalan los analistas de JLL, el modelo ha pasado de "constrúyelo y vendrán" a "comprométete antes de que esté construido o no entrarás" . La prueba está en los prearrendamientos: el 74.3 % de toda la capacidad actualmente en construcción ya está prearrendada . Los proveedores de nube e IA están asegurando la infraestructura entre 18 y 24 meses antes de su despliegue previsto, lo que significa que el mercado está prácticamente agotado incluso antes de existir.
Esta intensa presión está obligando al mercado de infraestructura de IA a dividirse en dos modelos distintos. El primero, y el más conocido, es el "Campus de Entrenamiento de IA": enormes centros centralizados, algunos con planes que alcanzan las 5,000 hectáreas y capacidades de 5 gigavatios , construidos en regiones nuevas y con abundante energía. El segundo modelo, y posiblemente más complejo, es el "Nodo de Inferencia de IA": instalaciones más pequeñas y distribuidas, ubicadas cerca de los usuarios para ejecutar los modelos entrenados en tiempo real. La estrategia del sector para este segundo desafío es la respuesta de los centros de datos de borde de IA.
Por qué la IA centralizada no supera la prueba en tiempo real.
Si bien los enormes centros de entrenamiento de 5 gigavatios son necesarios para construir modelos de IA fundamentales, resultan insuficientes para implementarlos en el mundo real. El modelo tradicional de centralizar la inferencia de IA en grandes centros de datos en la nube remotos no está superando la prueba del tiempo real.
La nueva ola de IA no se limita a los chatbots. Se está integrando directamente en el mundo físico, impulsando aplicaciones como vehículos autónomos, traducción de idiomas en tiempo real, sensores para ciudades inteligentes, robótica industrial, realidad aumentada y detección de fraude financiero.
Estas aplicaciones son, por definición, sensibles a la latencia. No pueden tolerar el retraso físico (latencia) que supone enviar una consulta a miles de kilómetros de distancia a una nube centralizada y esperar una respuesta. Algunas aplicaciones de IA en producción requieren tiempos de respuesta de milisegundos para funcionar correctamente. Un vehículo autónomo, por ejemplo, necesita tomar decisiones en fracciones de segundo y no puede esperar 200 milisegundos para un viaje de ida y vuelta a un centro de datos.
Un extenso estudio de medición de 2024 pone de manifiesto esta brecha física: el 58 % de los usuarios finales pueden acceder a un servidor perimetral cercano en menos de 10 milisegundos , mientras que solo el 29 % logra una latencia similar inferior a 10 ms desde un centro de datos en la nube cercano . Esta es la barrera de la latencia, y para la IA en tiempo real, es innegociable.
Esto aclara un punto de confusión común. Algunos modelos nuevos de IA generativa, como los que utilizan razonamiento lógico, pueden tolerar tiempos de respuesta de "varios segundos". Esto es aceptable para un usuario que le pide a un chatbot que escriba un guion creativo. Sin embargo, es catastrófico para un sensor de red inteligente o un coche autónomo.
Esta distinción es la base del argumento comercial para la IA en el Edge. El entrenamiento de la IA , el proceso de fuerza bruta para construir un modelo de lenguaje (LLM) de gran tamaño, es una tarea masiva por lotes. Es sensible al consumo de energía, pero no a la latencia, y como predice el Uptime Institute, "la mayoría de los modelos de IA se entrenarán en la nube".
Sin embargo, la inferencia de IA , es decir, el uso de ese modelo para tomar decisiones en tiempo real, es una tarea constante y de baja latencia. El verdadero desafío para la próxima generación de infraestructura digital, y el núcleo de la respuesta de la industria a los centros de datos de IA en el borde , radica en construir una nueva arquitectura capaz de gestionar esta carga de trabajo de inferencia de alto valor.
Definición de "IA en el borde"
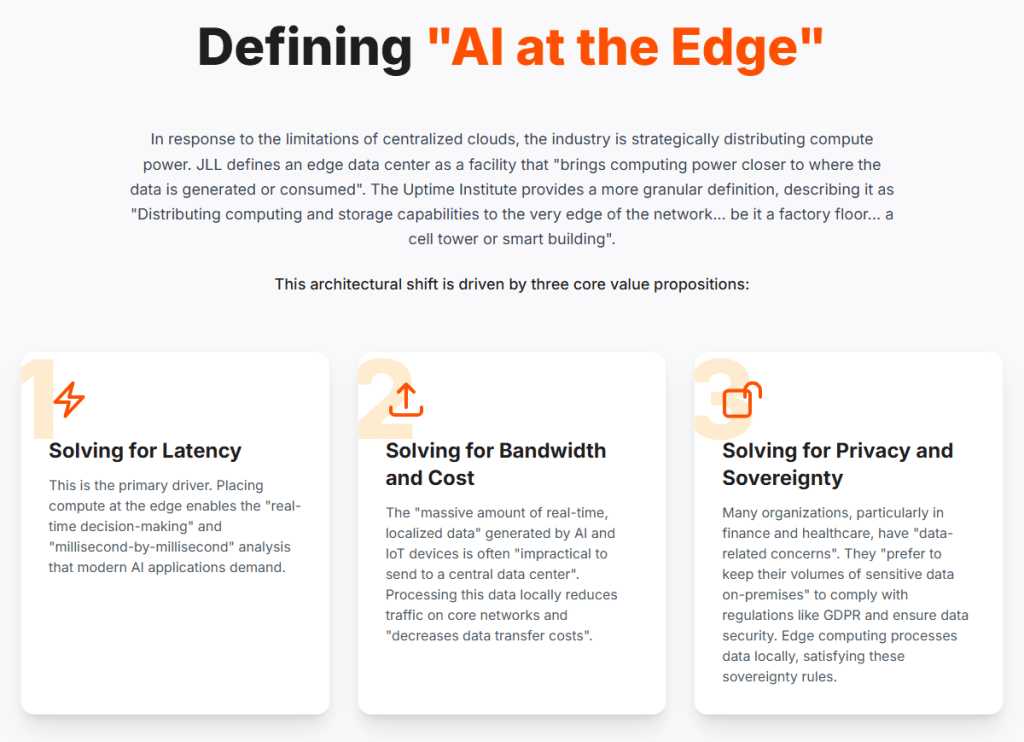
Ante las limitaciones de las nubes centralizadas, la industria está distribuyendo estratégicamente la capacidad de procesamiento. JLL define un centro de datos perimetral como una instalación que "acerca la capacidad de procesamiento al lugar donde se generan o consumen los datos". El Uptime Institute ofrece una definición más detallada, describiéndola como "la distribución de capacidades de procesamiento y almacenamiento hasta el extremo de la red, ya sea una planta de producción, una torre de telefonía móvil o un edificio inteligente".
Este cambio arquitectónico está impulsado por tres propuestas de valor fundamentales:
- Solución para la latencia: Este es el principal factor determinante. Ubicar la capacidad de procesamiento en el borde de la red permite la "toma de decisiones en tiempo real" y el "análisis milisegundo a milisegundo" que exigen las aplicaciones de IA modernas.
- Solución para el problema del ancho de banda y el costo: La enorme cantidad de datos localizados y en tiempo real generados por los dispositivos de IA e IoT suele ser poco práctica para enviar a un centro de datos central. Procesar estos datos localmente reduce el tráfico en las redes principales y disminuye los costos de transferencia de datos.
- Soluciones para la privacidad y la soberanía: Muchas organizaciones, sobre todo en los sectores financiero y sanitario, tienen inquietudes relacionadas con los datos. Prefieren mantener sus grandes volúmenes de datos confidenciales en sus propias instalaciones para cumplir con normativas como el RGPD y garantizar la seguridad de los datos. La computación perimetral procesa los datos localmente, cumpliendo así con estas normas de soberanía.
Esta nueva arquitectura se basa en una nueva generación de hardware y software. En cuanto al hardware, incluye chips de borde optimizados para IA, como NVIDIA Jetson e Intel Movidius, así como centros de datos prefabricados, modulares y micromodulares que se pueden implementar rápidamente. En cuanto al software, tecnologías como el aprendizaje federado permiten entrenar modelos de IA en dispositivos descentralizados sin que los datos confidenciales salgan de su origen.
Esta respuesta de los centros de datos perimetrales con IA también está madurando más allá de las expectativas iniciales. La visión inicial de los "microcentros disruptivos perimetrales", pequeños centros de datos en cada torre de telefonía móvil, no se ha materializado por completo. El Uptime Institute señala que la demanda de sitios perimetrales a pequeña escala (de decenas de kilovatios) "no ha cumplido con las altas expectativas iniciales".
En cambio, el verdadero crecimiento del mercado reside en instalaciones de mayor tamaño, con capacidad de megavatios, desplegadas en nuevas regiones geográficas (periferia) . Esto lo confirma un informe de CBRE de 2025, que destaca el creciente interés en los centros de datos perimetrales con una capacidad de suministro eléctrico relativamente fácil de obtener de hasta 10 MW. Esto redefine el concepto de "periferia", no como una única caja pequeña, sino como un nuevo nivel de centros regionales de 5 a 10 MW, lo suficientemente grandes como para ser económicos y potentes, pero a la vez lo suficientemente distribuidos como para ofrecer un rendimiento de baja latencia.
Centros de datos tradicionales frente a centros de datos de borde
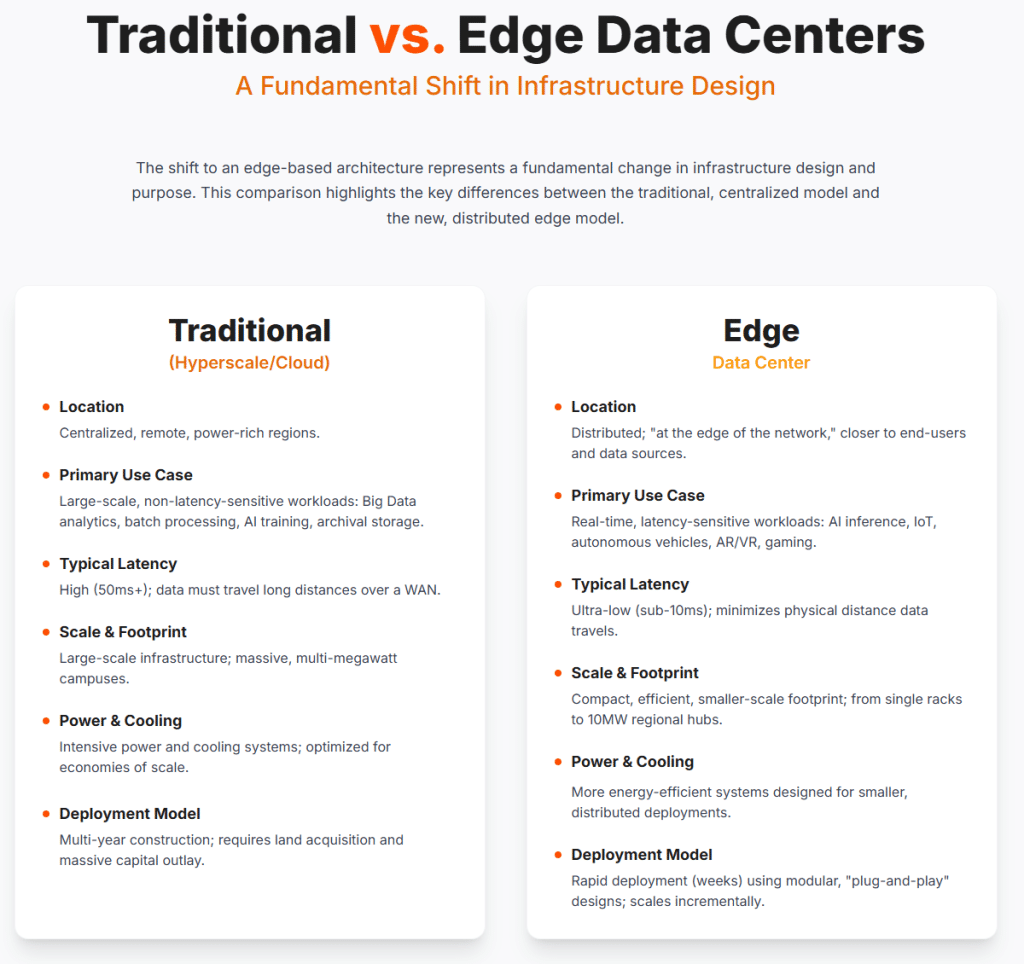
El cambio a una arquitectura basada en el borde representa una transformación fundamental en el diseño y la finalidad de la infraestructura. La siguiente tabla ofrece una comparación clara entre el modelo tradicional centralizado y el nuevo modelo distribuido de borde.
| Métrico | Centro de datos tradicional (hiperescala/nube) | Centro de datos perimetral |
| Ubicacion | Regiones centralizadas, remotas y con alto poder. | Distribuido; "en el borde de la red", más cerca de los usuarios finales y las fuentes de datos. |
| Caso de uso principal | Cargas de trabajo a gran escala y que no son sensibles a la latencia: análisis de macrodatos, procesamiento por lotes, entrenamiento de IA, almacenamiento de archivos. | Cargas de trabajo en tiempo real y sensibles a la latencia: inferencia de IA, IoT, vehículos autónomos, realidad aumentada/realidad virtual, videojuegos. |
| Latencia típica | Alta latencia (50 ms o más); los datos deben viajar largas distancias a través de una red de área amplia (WAN). | Ultrabajo (menos de 10 ms); minimiza la distancia física que recorren los datos. |
| Escala y huella | Infraestructuras a gran escala; campus masivos de varios megavatios. | Compactos, eficientes y de menor tamaño; desde bastidores individuales hasta centros regionales de 10 MW. |
| Energía y refrigeración | Sistemas de alta potencia y refrigeración; optimizados para lograr economías de escala. | Sistemas más eficientes energéticamente, diseñados para implementaciones más pequeñas y distribuidas. |
| Modelo de liberación | Construcción que dura varios años; requiere la adquisición de terrenos y una inversión de capital considerable. | Despliegue rápido (en semanas) mediante diseños modulares "plug-and-play"; escalabilidad incremental. |
Rediseño del centro de datos para IA de alta densidad
La revolución de la IA no solo está cambiando la ubicación de los centros de datos, sino que está "reimaginando" y "rediseñando" fundamentalmente su estructura física desde cero.
La barrera térmica de la IA
El principal factor que impulsa este rediseño interno es el calor. Las cargas de trabajo de IA, impulsadas por densos clústeres de GPU, están llevando la densidad de potencia de los racks a niveles inimaginables hace tan solo unos años. JLL informa que la densidad de potencia de los racks ahora "supera los 250 kilovatios".
Las nuevas generaciones de chips de IA están acelerando esta tendencia. Se espera que el chip GB200 de próxima generación de NVIDIA alcance densidades de rack de 130 kilovatios (kW) . Su GPU B200, por sí sola, tiene una potencia de diseño térmico (TDP) de 1200 W.
Estas cargas térmicas han creado una barrera física. Los sistemas de refrigeración tradicionales basados en aire, que fueron el estándar durante 30 años, "ya no pueden satisfacer las demandas". Como afirman los expertos de JLL, la industria ha superado los límites de lo posible con la física de la refrigeración por aire.
La revolución de la refrigeración líquida
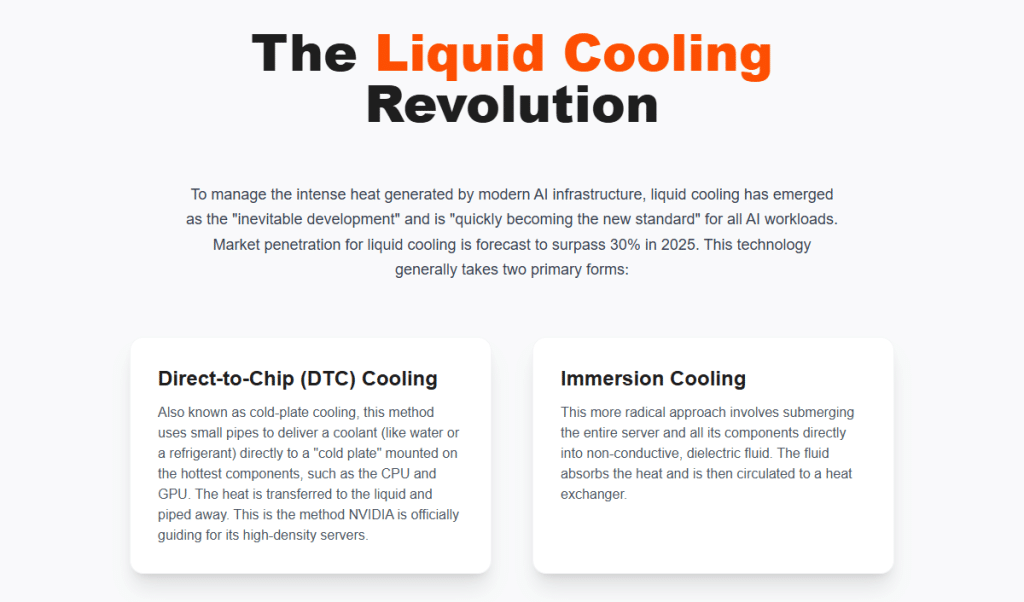
Para gestionar este calor intenso, la refrigeración líquida se ha consolidado como una solución inevitable y se está convirtiendo rápidamente en el nuevo estándar para todas las cargas de trabajo de IA. Se prevé que la penetración de la refrigeración líquida en el mercado supere el 30 % en 2025.
Esta tecnología generalmente adopta dos formas principales:
- Refrigeración directa al chip (DTC): También conocido como refrigeración por placa fría, este método utiliza tuberías pequeñas para suministrar un refrigerante (como agua o un anticongelante) directamente a una placa fría instalada sobre los componentes que generan más calor, como la CPU y la GPU. El calor se transfiere al líquido y se disipa mediante tuberías. Este es el método que NVIDIA recomienda oficialmente para sus servidores de alta densidad.
- Enfriamiento por inmersión: Este enfoque más radical implica sumergir el toda El servidor y todos sus componentes se introducen directamente en un fluido dieléctrico no conductor. El fluido absorbe el calor y luego se hace circular hacia un intercambiador de calor.
Este cambio no es teórico; está siendo impulsado por miles de millones en inversiones activas.
- Equinix ha anunciado planes para implementar refrigeración líquida en 100 de sus centros de datos en 45 ciudades.
- Realty digital Ya ha lanzado una solución de colocación de alta densidad capaz de gestionar 70 kW por rack, alimentada por refrigeración líquida.
- Centros de datos alineados está construyendo un nuevo campus, diseñado específicamente y con refrigeración líquida, para el proveedor de servicios en la nube de IA Lambda, con el fin de albergar las GPU NVIDIA Blackwell de próxima generación.
- Colovore Recientemente obtuvo una línea de crédito de $925 millones para expandir su plataforma, que está diseñada específicamente para refrigeración líquida a densidades extremas de hasta 200 kW por rack.
Las implicaciones de este cambio son enormes. La totalidad de los centros de datos globales, construidos y optimizados para refrigeración por aire, constituyen ahora infraestructura obsoleta. Adaptar una instalación en funcionamiento a la refrigeración líquida, lo que implica una extensa red de tuberías, es una tarea de gran envergadura y una operación de alto riesgo. Sin embargo, operadores como Digital Realty están dominando el arte de la modernización de centros de datos, utilizando un enfoque modular de "sistema de sistemas" para actualizar las instalaciones por secciones. Esto marca el inicio de un ciclo masivo de inversión de capital, de billones de dólares, para modernizar la infraestructura digital mundial y prepararla para la IA.
El poder es el nuevo sector inmobiliario.
Incluso un centro de datos con refrigeración líquida perfecta resulta inútil si no recibe alimentación eléctrica. Como ya se ha constatado, la disponibilidad de energía se ha convertido en la principal limitación para el crecimiento. La infraestructura de red existente tendrá dificultades para soportar la expansión masiva de la infraestructura digital. El Uptime Institute confirma que la IA está intensificando esta demanda, que ya era considerable.
Esta escasez de energía ha desencadenado una nueva fiebre del oro, invirtiendo el proceso de selección de emplazamientos. Los operadores están impulsando el desarrollo hacia nuevos mercados en busca de capacidad. Esta búsqueda está desplazando el desarrollo hacia mercados secundarios y terciarios, así como hacia nuevos focos de interés como Richmond, Virginia, basándose exclusivamente en la disponibilidad de energía y los plazos de conexión a la red.
Las estrategias tradicionales de energía verde, como la firma de contratos de compra de energía (PPA) para energía solar o eólica, ya no son suficientes. Si bien son importantes, se las considera insuficientes por sí solas. El problema fundamental radica en que la energía solar y eólica son intermitentes , mientras que los centros de datos y las cargas de trabajo de IA requieren un suministro eléctrico firme y de alta fiabilidad las 24 horas del día, los 7 días de la semana, los 365 días del año.
Para solucionar esto, la industria está pasando a generar su propia energía "detrás del contador". Esta respuesta implica dos estrategias principales:
- Microgrids: Los operadores están construyendo cada vez más sistemas de energía autosuficientes de "nanorred/microrred". Una microrred integra la generación de energía in situ (como pilas de combustible o energía solar) con el almacenamiento de energía (como baterías), lo que permite que el centro de datos funcione de forma independiente ("modo isla") durante un fallo de la red eléctrica, garantizando así la resiliencia.
- Potencia empresarial de próxima generación: La tendencia más significativa es el "creciente entusiasmo" de la industria por las nuevas fuentes de energía limpia, disponibles las 24 horas del día, los 7 días de la semana, que se pueden instalar en las propias instalaciones o en las cercanías.
Esto representa un cambio fundamental de identidad. Los operadores de centros de datos eran antes clientes pasivos de la compañía eléctrica. La incapacidad de la red para adaptarse a la demanda los ha obligado a convertirse en productores activos de energía. Al invertir en generación in situ y explorar tecnologías como los reactores modulares pequeños (SMR), la energía geotérmica mejorada y las pilas de combustible de hidrógeno, el operador de centros de datos de la era de la IA está evolucionando hacia una compañía de energía distribuida.
El nuevo manual de poder
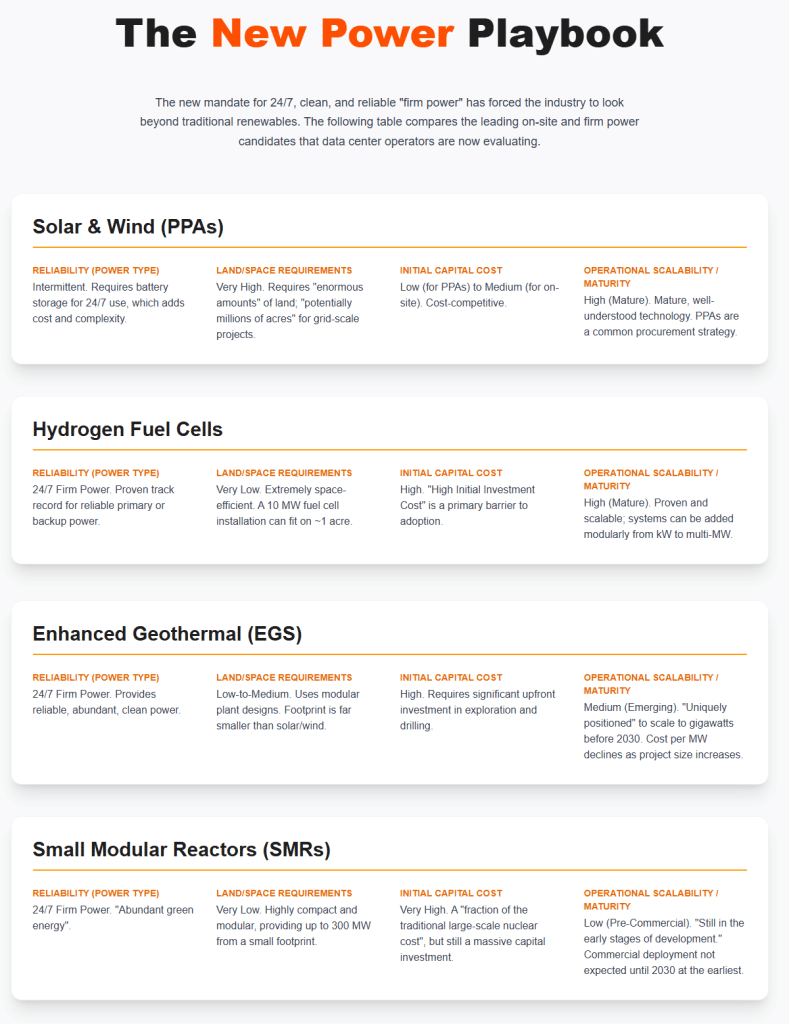
La nueva exigencia de un suministro eléctrico ininterrumpido, limpio y fiable ha obligado al sector a buscar alternativas más allá de las energías renovables tradicionales. La siguiente tabla compara las principales opciones de suministro eléctrico in situ y de respaldo que los operadores de centros de datos están evaluando actualmente.
| Fuente de energía | Fiabilidad (Tipo de alimentación) | Requisitos de terreno/espacio | Costo de capital inicial | Escalabilidad operativa / Madurez |
| Energía solar y eólica (PPA) | Intermitente. Requiere almacenamiento de baterías para su uso continuo (24/7), lo que aumenta el costo y la complejidad. | Muy alto. Requiere "enormes cantidades" de terreno; "potencialmente millones de acres" para proyectos a escala de red. | Bajo (para PPA) a medio (para instalaciones propias). Coste competitivo. | Alto (Maduro). Tecnología madura y bien comprendida. Los acuerdos de compra de energía (PPA) son una estrategia de adquisición común. |
| Pilas de combustible de hidrógeno | Suministro eléctrico firme las 24 horas del día, los 7 días de la semana. Trayectoria comprobada en el suministro de energía principal o de respaldo confiable. | Muy bajo. Extremadamente eficiente en cuanto al espacio. Una instalación de pila de combustible de 10 MW puede caber en aproximadamente 1 acre. | Alta. El "elevado coste de inversión inicial" es una barrera fundamental para su adopción. | Alto (Maduro). Probados y escalables; los sistemas se pueden ampliar modularmente desde kW hasta varios MW. |
| Geotermia mejorada (EGS) | Suministro eléctrico firme las 24 horas del día, los 7 días de la semana. Proporciona energía fiable, abundante y limpia. | De bajo a medio. Utiliza diseños de plantas modulares. Su impacto ambiental es mucho menor que el de las plantas solares o eólicas. | Alta. Requiere una importante inversión inicial en exploración y perforación. | Medio (emergente). Con una posición privilegiada para alcanzar la capacidad de gigavatios antes de 2030. El coste por MW disminuye a medida que aumenta el tamaño del proyecto. |
| Reactores modulares pequeños (SMR) | Suministro eléctrico firme las 24 horas del día, los 7 días de la semana. "Abundante energía verde". | Muy bajo. Muy compacto y modular, proporciona hasta 300 MW ocupando poco espacio. | Muy alto. Una "fracción del coste tradicional de la energía nuclear a gran escala", pero aún así una inversión de capital enorme. | Bajo (Precomercial). "Aún en las primeras etapas de desarrollo." No se espera su comercialización hasta 2030 como muy pronto. |
Casos de éxito de líderes de la industria que están construyendo el futuro distribuido.
Esta triple respuesta —ubicación distribuida, diseños con refrigeración líquida y suministro eléctrico in situ— no es solo teoría. Es la estrategia activa y financiada de los principales actores del sector. La lista de CRN de 2025 de las "25 empresas de IA más prometedoras para centros de datos y computación perimetral" muestra un giro radical en todo el ecosistema, incluyendo fabricantes de chips (NVIDIA, AMD), proveedores de infraestructura (HPE, Dell, Supermicro), empresas de redes (Cisco) y especialistas en computación perimetral (Scale Computing).
Tres estudios de caso ejemplifican esta nueva respuesta híbrida:
Estudio de caso 1: Equinix (El integrador de ecosistemas)
Equinix aprovecha su enorme presencia global, con más de 270 centros de datos, para conectar la IA distribuida. Su estrategia no consiste en crear los modelos de IA, sino en proporcionar la red global optimizada para IA que conecta a todos los socios que sí lo hacen. Su plataforma Equinix Fabric® permite a las empresas conectarse de forma segura a un ecosistema de IA independiente de proveedores, con más de 2,000 socios. Para minimizar los riesgos asociados a esta compleja arquitectura para sus clientes, Equinix ha lanzado un Laboratorio de Soluciones de IA global donde las empresas pueden probar y validar sus diseños de IA antes de implementarlos a gran escala.
Estudio de caso 2: Digital Realty (Especialistas en modernización y adaptación de propiedades existentes)
Como uno de los mayores propietarios de centros de datos del mundo, el desafío de Digital Realty es diferente: cómo integrar los nuevos racks de IA refrigerados por líquido de 100 kW con la infraestructura de TI heredada de racks refrigerados por aire de 15 kW que conforman la mayor parte de su cartera. Su solución es un diseño modular de "sistema de sistemas". En lugar de intentar una modernización lenta, costosa y de alto riesgo de todo un edificio, pueden actualizar una sala o incluso un rack a la vez. Este enfoque modular está probado: proporcionó a un cliente europeo de servicios financieros un tiempo de implementación seis veces más rápido para una nueva carga de trabajo de alta densidad.
Estudio de caso 3: DartPoints (El especialista en ventajas puras)
DartPoints representa la respuesta de vanguardia en centros de datos de borde para IA . Su modelo de negocio se basa en proporcionar servicios de coubicación de alto rendimiento específicamente para cargas de trabajo avanzadas, incluyendo inteligencia artificial, en mercados de borde distribuidos. Una reciente colaboración con Virtuous AI ejemplifica a la perfección esta estrategia. Virtuous AI ejecuta sus modelos de IA generativa desde el centro de datos de DartPoints en Greenville, Carolina del Sur. DartPoints proporciona la infraestructura física segura, compatible y neutral respecto a operadores, lo que permite a la empresa de IA centrarse en sus algoritmos y escalar rápidamente en un mercado de baja latencia.
Estas tres empresas representan las tres capas esenciales de la respuesta del sector. Equinix es la capa de Ecosistema y Conectividad , la "Suiza digital" que conecta a todos los nuevos socios. Digital Realty es la capa de Empresas Establecidas e Inmobiliarias , que resuelve el problema multimillonario de hacer compatible la infraestructura de los últimos 20 años con los próximos cinco años de IA. DartPoints es la capa de Nuevos Mercados y Especialistas , que proporciona las instalaciones ágiles y especializadas donde está surgiendo la demanda de computación de borde. En conjunto, esta respuesta integral, híbrida y multicapa de los centros de datos de borde para IA es lo que impulsará la próxima ola de innovación global.
El futuro es distribuido, resiliente y refrigerado por líquido.
Durante décadas, la industria de los centros de datos impulsó silenciosamente el mundo digital. Esa era ha terminado. La IA ha catapultado a la industria a una "era transformadora", obligándola a afrontar "costos crecientes, limitaciones energéticas cada vez mayores" y retrasos persistentes en la cadena de suministro.
Ante esta triple crisis de potencia, latencia y demanda, ha surgido una clara dirección estratégica. No se trata de un debate entre computación perimetral y en la nube. El futuro reside en una arquitectura híbrida e integrada que busca un equilibrio entre la capacidad de computación perimetral y en la nube, utilizando grandes centros de datos centralizados para el entrenamiento y una red distribuida de nodos perimetrales para la inferencia.
El centro de datos del futuro no es un edificio monolítico. Es una red distribuida, resiliente e inteligente. Su base se sustenta en hardware de alta densidad con refrigeración líquida y se alimenta de un nuevo ecosistema de fuentes de energía locales, fiables y cada vez más independientes. La revolución de la IA no solo supone una nueva carga de trabajo para el sector de los centros de datos, sino que es el catalizador que está rediseñando fundamentalmente la industria misma.
Obras citadas y recursos adicionales
- La revolución de los centros de datos impulsada por IA: por qué 2025 es un año decisivo - JLL Spark, https://spark.jllt.com/resources/blog/the-ai-driven-data-center-revolution-why-2025-is-a-defining-year/
- Perspectivas globales de centros de datos para 2025 - JLL, https://www.jll.com/en-us/insights/market-outlook/data-center-outlook
- Poder de la IA: Ampliar la capacidad de los centros de datos para satisfacer la creciente demanda - McKinsey, https://www.mckinsey.com/industries/technology-media-and-telecommunications/our-insights/ai-power-expanding-data-center-capacity-to-meet-growing-demand
- El panorama cambiante de los centros de datos: energía, IA y capital en 2025, https://www.datacenterfrontier.com/sponsored/article/55283194/the-evolving-landscape-of-data-centers-power-ai-and-capital-in-2025
- El crecimiento de la IA crea una demanda sin precedentes de centros de datos globales - JLL, https://www.jll.com/en-us/newsroom/growth-of-ai-creates-unprecedented-demand-for-global-data-centers
- El auge de la IA en el borde | Micron Technology Inc. https://www.micron.com/about/blog/applications/ai/the-rise-of-ai-at-the-edge
- Zonas de inferencia: cómo los centros de datos dan soporte a la IA en tiempo real - CoreSite, https://www.coresite.com/blog/inference-zones-how-data-centers-support-real-time-ai
- ¿Podrá la infraestructura estadounidense seguir el ritmo de la economía de la IA? - Deloitte https://www.deloitte.com/us/en/insights/industry/power-and-utilities/data-center-infrastructure-artificial-intelligence.html
- La crisis de disponibilidad de centros de datos se agrava a medida que la tasa de desocupación alcanza un mínimo histórico. https://www.jll.com/en-us/newsroom/data-center-availability-crisis-deepens-as-vacancy-hits-historic-low
- Tendencias de los centros de datos en Norteamérica, primer semestre de 2025: IA e hiperescaladores... https://www.cbre.com/insights/briefs/north-america-data-center-trends-h1-2025-ai-and-hyperscaler-demand-lead-to-record-low-vacancy
- La tasa de desocupación de centros de datos, que ha alcanzado mínimos históricos, impulsa la actual “fiebre del oro” - JLL, https://www.jll.com/en-us/newsroom/record-low-data-center-vacancy-fuels-modern-day-gold-rush
- Tendencias de los centros de datos en Norteamérica, primer semestre de 2025 - CBRE, https://www.cbre.com/insights/reports/north-america-data-center-trends-h1-2025
- Informe sobre centros de datos en Norteamérica a mediados de 2025 - JLL, https://www.jll.com/en-us/insights/market-dynamics/north-america-data-centers
- Agenda 2025 - Global - Todo en uno - Eventos TechEx, https://techexevent.com/agenda-2025-global-all-in-one/
- Infraestructura de IA distribuida: acelerando la innovación a escala... https://blog.equinix.com/blog/2025/09/25/distributed-ai-infrastructure-accelerating-innovation-at-scale/
- Centros de datos - CBRE, https://www.cbre.com/insights/books/us-real-estate-market-outlook-2024/data-centers
- Superando las barreras al crecimiento de los centros de datos | BCG, https://www.bcg.com/publications/2025/breaking-barriers-data-center-growth
- ¿Qué es un centro de datos de IA? - IBM, https://www.ibm.com/think/topics/ai-data-center
- Comparación de latencia entre centros de datos en la nube y servidores perimetrales - Repositorio de acceso público de la NSF, https://par.nsf.gov/servlets/purl/10184999
- Cinco predicciones sobre centros de datos para 2025 - Uptime Institute, https://uptimeinstitute.com/uptime_assets/5806c68ee3f5faba8774036e08866d6b27c5e72912d068620c31ecd4cddaa191-five-data-center-predictions-for-2025.pdf?utm_source=LinkedIn&utm_medium=Social&utm_campaign=Predictions%20Report&trk=test
- El mercado global de centros de datos de borde superará los 300 millones de dólares en 2026: JLL, https://www.jll.com/en-us/newsroom/global-edge-data-center-market-to-cross-300-billion-dollar-by-2026
- Centros de datos en el borde - Uptime Institute, https://uptimeinstitute.com/data-centers-at-the-edge
- Cómo la IA en el borde está revolucionando la toma de decisiones en tiempo real - DataBank, https://www.databank.com/resources/blogs/how-ai-at-the-edge-is-revolutionizing-real-time-decision-making/
- IA en el borde: cómo los agentes de IA y los datos en tiempo real dan forma a las industrias - Sand Technologies, https://www.sandtech.com/insight/edge-ai-how-ai-agents-and-real-time-data-shape-industries/
- Centros de datos perimetrales 2025 - Azura Consultancy, https://www.azuraconsultancy.com/edge-data-centers/
- ¿Qué son los centros de datos Edge? | Guía detallada - Blackridge Research & Consulting, https://www.blackridgeresearch.com/blog/what-is-an-edge-data-center
- Actualizaciones: Los mayores aciertos y (casi) errores de las predicciones anteriores de TMT - Deloitte, https://www.deloitte.com/us/en/insights/industry/technology/technology-media-and-telecom-predictions/2025/past-tmt-predictions-hits-and-misses.html
- Predicciones para el sector TMT 2025 | Deloitte Insights, https://www.deloitte.com/us/en/insights/industry/technology/technology-media-and-telecom-predictions.html
- Estadísticas y tendencias de centros de datos de IA, https://www.rsinc.com/ai-data-center-statistics-trends.php
- Notas no oficiales Data Center Dynamics (DCD) Connect Investment Forum - Summit Ridge Group, https://summitridgegroup.com/wp-content/uploads/DCD-Notes-14YM-2.pdf 31. Recursos - Investigación e informes - Modelos de implementación en el borde - Uptime Institute, https://uptimeinstitute.com/resources/research-and-reports/deployment-models-at-the-edge
- Tendencias globales de centros de datos 2025 | CBRE, https://www.cbre.com/insights/reports/global-data-center-trends-2025
- Diseño de centros de datos para IA: infraestructura para computación de alta densidad | Centro de conocimiento, https://www.wesco.com/us/en/knowledge-hub/articles/designing-data-centers-for-ai-infrastructure-for-high-density-compute.html
- Gestión térmica para centros de datos 2025-2035: tecnologías, mercados y oportunidades - IDTechEx, https://www.idtechex.com/en/research-report/thermal-management-for-data-centers/1036
- La refrigeración líquida se generaliza en los centros de datos - JLL, https://www.jll.com/en-us/insights/liquid-cooling-enters-the-mainstream-in-data-centers
- Cómo la fiebre del oro de la IA está influyendo en las tendencias de diseño de centros de datos - Gensler, https://www.gensler.com/blog/ai-influencing-data-center-design-trends
- La refrigeración líquida se generalizará en los centros de datos de IA, y su penetración superará el 30 % en 2025. https://www.techpowerup.com/forums/threads/liquid-cooling-to-scale-in-ai-data-centers-penetration-to-surpass-30-in-2025.340164/
- Estrategias de control de optimización y métricas de evaluación de sistemas de refrigeración en centros de datos: una revisión - MDPI, https://www.mdpi.com/2071-1050/16/16/7222
- La refrigeración líquida alcanza su punto álgido: Seguimiento de la inversión en centros de datos... https://www.datacenterfrontier.com/cooling/article/55292167/liquid-cooling-comes-to-a-boil-tracking-data-center-investment-innovation-and-infrastructure-at-the-2025-midpoint
- Diseño de centros de datos en la era de la IA: Integración de la IA con la infraestructura heredada - Digital Realty, https://www.digitalrealty.com/resources/articles/integrating-ai-with-legacy-infrastructure
- Centros de datos en la era de la IA | Digital Realty, https://www.digitalrealty.com/resources/articles/data-centers-in-the-age-of-ai
- Energía renovable para centros de datos - Uptime Institute, https://uptimeinstitute.com/renewable-energy-for-data-centers
- Cómo los operadores de centros de datos pueden hacer la transición a la energía renovable - Blog del Uptime Institute, https://journal.uptimeinstitute.com/how-data-center-operators-can-transition-to-renewable-energy/
- (PDF) Centros de datos y energía verde: allanando el camino hacia un futuro digital sostenible, https://www.researchgate.net/publication/376305080_Data_Centers_and_Green_Energy_Paving_the_Way_for_a_Sustainable_Digital_Future
- Uso de energías renovables en centros de datos: Revolución verde - Dgtl Infra, https://dgtlinfra.com/renewable-energy-data-centers/
- Energía inteligente para centros de datos - Uptime Institute, https://uptimeinstitute.com/smart-energy-for-the-data-center
- Protección de la disponibilidad de centros de datos con microrredes - AlphaStruxure, https://alphastruxure.com/protecting-data-center-availability-with-microgrids/ 48. Ampliación de la energía 24/7 para la era de la IA: Los datos geotérmicos mejorados..., https://fervoenergy.com/fervo-uipa-the-enhanced-geothermal-data-center-corridor-july-2025/
- Cómo las pilas de combustible ayudan a resolver el creciente problema de los centros de datos y la IA..., https://fchea.org/how-fuel-cells-help-solve-the-growing-data-center-and-ai-challenge/
- Las 25 empresas de IA más prometedoras para centros de datos y computación perimetral: 2025..., https://www.crn.com/news/ai/2025/the-25-hottest-ai-companies-for-data-center-and-edge-the-2025-crn-ai-100
- Equinix presenta una infraestructura de IA distribuida para ayudar a las empresas a acelerar la próxima ola de innovación en IA | TelecomTV, https://www.telecomtv.com/content/digital-platforms-services/equinix-unveils-distributed-ai-infrastructure-to-help-businesses-accelerate-the-next-wave-of-ai-innovation-53923/
- Habilitación de cargas de trabajo de IA eficientes en centros de datos de bienes raíces digitales: Enfoque del Grupo de Ingeniería Avanzada, https://www.digitalrealty.com/resources/articles/enabling-efficient-ai-workloads-in-digital-realty-data-centers-advanced-engineering-group-spotlight
- DartPoints pone a trabajar nuevo capital: lanza una expansión en múltiples mercados para impulsar el crecimiento de la computación de alto rendimiento (HPC), la inteligencia artificial (IA) y las grandes empresas. https://dartpoints.com/dartpoints-puts-new-capital-to-work-launches-multi-market-expansion-to-power-hpc-ai-and-large-enterprise-growth/
- DartPoints amplía su alcance en IA | DartPoints, https://dartpoints.com/dartpoints-expands-reach-in-ai/ 55. Encuesta global de centros de datos del Uptime Institute 2024, https://datacenter.uptimeinstitute.com/rs/711-RIA-145/images/2024.GlobalDataCenterSurvey.Report.pdf
- Los resultados de la 15.ª encuesta anual global de centros de datos de Uptime muestran tanto compromiso como reticencia a medida que la industria planea un uso más amplio de la IA, informes sobre el cambio climático y la revolución de NVIDIA que está por venir. https://uptimeinstitute.com/about-ui/press-releases/uptimes-15th-annual-global-data-center-survey-results-shows-both-commitment-and-hesitancy
- Ampliar centros de datos más grandes, rápidos y económicos con diseños más inteligentes - McKinsey, https://www.mckinsey.com/industries/private-capital/our-insights/scaling-bigger-faster-cheaper-data-centers-with-smarter-designs
El crecimiento simbiótico de la IA y la infraestructura de borde

Solicite una demostración hoy