
L'IA à la pointe
Publié le 24 octobre 2025,
by

Pendant des décennies, les centres de données ont constitué l'épine dorsale discrète et invisible du monde numérique. Cette époque est définitivement révolue. Le secteur des centres de données est désormais au cœur d'une transformation profonde, impulsée par les progrès fulgurants de l'intelligence artificielle. Il ne s'agit pas d'une évolution progressive, mais d'un bouleversement fondamental du marché.
Le secteur est actuellement confronté à une situation extrêmement difficile, marquée par trois pressions simultanées et interdépendantes :
- Demande de calcul exponentielle : La puissance de traitement considérable requise par les modèles d'IA représente une « accélération massive » de la demande.
- Pénurie d'énergie : L'incapacité des réseaux électriques existants à répondre à cette demande sans précédent.
- La physique de la latence : L'incapacité des centres de données cloud centralisés à répondre aux besoins de réponse en temps réel (à la milliseconde près) de l'IA de production.
L’ampleur de cette demande est stupéfiante. La demande énergétique mondiale des centres de données devrait doubler en seulement cinq ans, passant d’environ 50 gigawatts (GW) à 100 GW d’ici 2028. Aux États-Unis seulement, la demande en électricité des centres de données d’IA devrait être multipliée par plus de trente d’ici 2035, passant de 4 GW en 2024 à 123 GW.
Cette demande explosive se heurte à une offre limitée, engendrant ce que les rapports du secteur qualifient de « crise de disponibilité des centres de données ». Selon un rapport de CBRE pour le premier semestre 2025, le taux de vacance des centres de données en Amérique du Nord a chuté à un niveau historiquement bas de 1.6 % . Cette situation est due à la course effrénée des entreprises hyperscale et des spécialistes de l'IA pour s'assurer la moindre capacité disponible. L'analyse de JLL pour mi-2025 confirme cette tendance, avec un taux de vacance record de 2.3 % et une multiplication par quatre des niveaux d'absorption du marché depuis 2020.
La principale contrainte n'est ni la terre, ni la main-d'œuvre, ni le capital ; c'est l'énergie. Un rapport de JLL publié mi-2025 résume bien le nouveau mantra du secteur : « L'énergie est devenue le nouvel immobilier » . La disponibilité de l'énergie est le principal frein à la croissance, et les réseaux existants sur des marchés clés comme le nord de la Virginie, Tokyo et Londres sont saturés.
Ce goulot d'étranglement énergétique a fondamentalement bouleversé le modèle commercial des centres de données. Les taux de vacance restent faibles malgré un niveau de construction record. Cette apparente contradiction s'explique par le fait que les nouveaux raccordements au réseau électrique ont désormais un délai d'attente moyen de quatre ans aux États-Unis. Les opérateurs ne peuvent plus construire de manière spéculative. Comme le soulignent les analystes de JLL, le modèle est passé du « construisez et ils viendront » au « engagez-vous avant même la construction, sinon vous n'aurez pas de place » . Preuve en est : 74.3 % de la capacité totale actuellement en construction est déjà pré-louée . Les fournisseurs de cloud et d'IA réservent leur infrastructure 18 à 24 mois avant son déploiement prévu, ce qui signifie que le marché est de facto saturé avant même son existence.
Cette forte pression contraint le marché des infrastructures d'IA à se scinder en deux modèles distincts. Le premier, et le plus médiatisé, est celui des « campus de formation en IA » : d'immenses centres centralisés, dont certains prévoient une superficie de 2 000 hectares et une capacité de 5 gigawatts , construits dans des régions nouvelles et riches en énergie. Le second modèle, sans doute plus complexe, est celui des « nœuds d'inférence en IA », des installations distribuées plus petites, situées à proximité des utilisateurs, pour exécuter les modèles entraînés en temps réel. La stratégie du secteur face à ce second défi est la réponse des centres de données en périphérie de réseau pour l'IA.
Pourquoi l'IA centralisée échoue au test en temps réel
Si les immenses centres de formation de 5 gigawatts sont indispensables à la construction des modèles d'IA fondamentaux, ils sont insuffisants pour leur déploiement en conditions réelles. Le modèle traditionnel de centralisation de l'inférence d'IA dans de vastes centres de données cloud distants échoue face aux exigences du temps réel.
La nouvelle vague d'IA ne se limite pas aux chatbots. Elle s'intègre directement au monde physique, alimentant des applications telles que les véhicules autonomes, la traduction automatique en temps réel, les capteurs des villes intelligentes, la robotique industrielle, la réalité augmentée et la détection des fraudes financières.
Ces applications sont, par définition, « sensibles à la latence ». Elles ne peuvent tolérer le délai physique (latence) lié à l'envoi d'une requête sur des milliers de kilomètres vers un cloud centralisé et à l'attente d'une réponse. Certaines applications d'IA en production nécessitent des temps de réponse de l'ordre de la milliseconde pour fonctionner correctement. Un véhicule autonome, par exemple, doit prendre des décisions en une fraction de seconde et ne peut pas se permettre d'attendre un aller-retour de 200 millisecondes vers un centre de données.
Une vaste étude de mesure menée en 2024 met en évidence cet écart physique : 58 % des utilisateurs finaux peuvent accéder à un serveur périphérique proche en moins de 10 millisecondes , tandis que seulement 29 % bénéficient d’une latence similaire inférieure à 10 ms depuis un centre de données cloud proche . Cette latence constitue un obstacle majeur, et pour l’IA en temps réel, elle est incontournable.
Cela clarifie un point souvent source de confusion. Certains nouveaux modèles d'IA générative, comme ceux utilisant le raisonnement par chaîne de pensée, tolèrent des temps de réponse de « quelques secondes ». C'est acceptable pour un utilisateur qui sollicite un chatbot pour la création d'un script. C'est catastrophique pour un capteur de réseau intelligent ou une voiture autonome.
Cette distinction justifie l'intérêt commercial de l'IA en périphérie. L'entraînement des IA , processus fastidieux de construction d'un modèle de langage (LLM) de grande taille, est une tâche par lots massive. Il est sensible à la consommation d'énergie mais peu sensible à la latence, et comme le prédit l'Uptime Institute, « la plupart des modèles d'IA seront entraînés dans le cloud ».
Cependant, l'inférence par IA , c'est-à-dire l' utilisation de ce modèle pour prendre une décision en temps réel, est une tâche continue à faible latence. Le véritable enjeu de la prochaine génération d'infrastructures numériques, et le cœur de la réponse du secteur en matière de datacenters IA en périphérie de réseau , réside dans la conception d'une nouvelle architecture capable de gérer cette charge de travail d'inférence à forte valeur ajoutée.
Définir « l'IA à la périphérie »
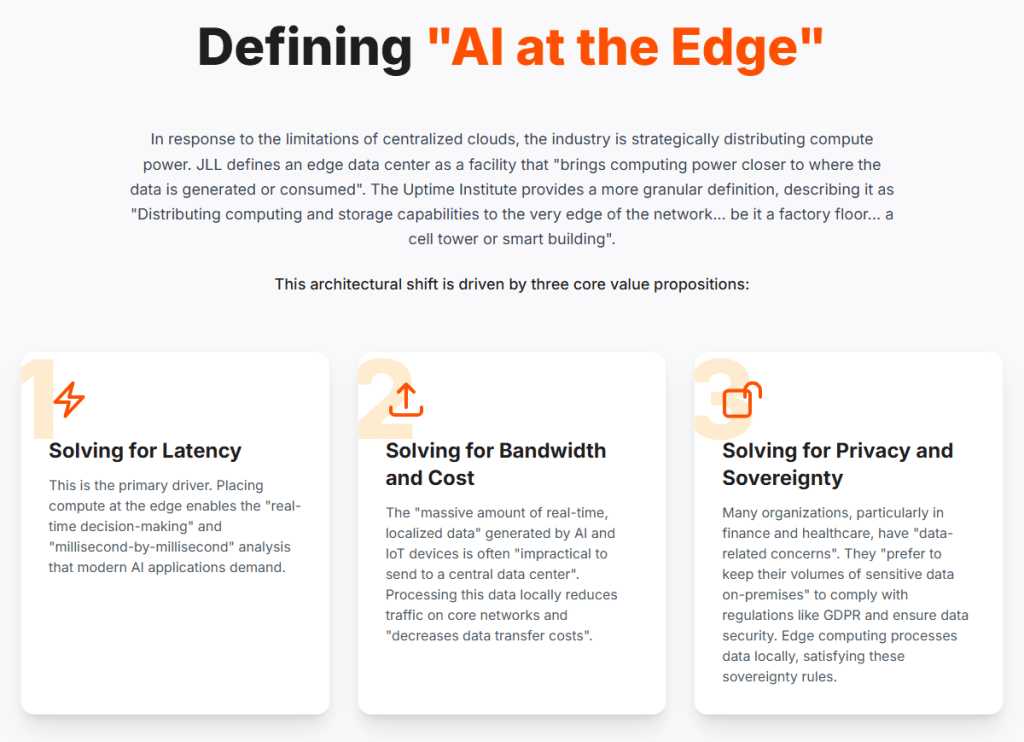
Face aux limites des clouds centralisés, le secteur distribue stratégiquement la puissance de calcul. JLL définit un datacenter de périphérie comme une infrastructure qui « rapproche la puissance de calcul du lieu de production ou d'utilisation des données ». L'Uptime Institute propose une définition plus précise : « Distribuer les capacités de calcul et de stockage à la périphérie même du réseau, qu'il s'agisse d'un atelier de production, d'une antenne-relais ou d'un bâtiment intelligent. »
Ce changement architectural repose sur trois propositions de valeur fondamentales :
- Résolution du problème de la latence : C’est là le principal facteur. Le déploiement de la puissance de calcul en périphérie permet la prise de décision en temps réel et l’analyse à la milliseconde près qu’exigent les applications d’IA modernes.
- Résolution des problèmes de bande passante et de coût : L’immense quantité de données localisées en temps réel générées par l’IA et les objets connectés est souvent difficile à centraliser et à traiter localement. Ce traitement réduit le trafic sur les réseaux principaux et diminue les coûts de transfert de données.
- Résoudre les problèmes de confidentialité et de souveraineté : De nombreuses organisations, notamment dans les secteurs de la finance et de la santé, ont des préoccupations liées à la protection des données. Elles préfèrent conserver leurs volumes importants de données sensibles sur site afin de se conformer à des réglementations telles que le RGPD et d'assurer la sécurité des données. L'informatique de périphérie traite les données localement, répondant ainsi à ces exigences de souveraineté.
Cette nouvelle architecture repose sur une nouvelle génération de matériel et de logiciels. Côté matériel, on trouve des puces périphériques optimisées pour l'IA, comme NVIDIA Jetson et Intel Movidius, ainsi que des centres de données préfabriqués, modulaires ou micro-modulaires, déployables rapidement. Côté logiciel, des technologies telles que l'apprentissage fédéré permettent d'entraîner des modèles d'IA sur des appareils décentralisés sans que les données brutes sensibles ne quittent leur source.
Cette approche des datacenters en périphérie de réseau basée sur l'IA gagne en maturité et dépasse l'engouement initial. La vision initiale de « micro-infrastructures disruptives », de minuscules datacenters installés sur chaque antenne-relais, ne s'est pas pleinement concrétisée. L'Uptime Institute constate que la demande pour les petits sites en périphérie de réseau (de l'ordre de quelques dizaines de kilowatts) « n'a pas atteint les objectifs initiaux élevés ».
En réalité , la croissance du marché réside dans les installations de grande envergure, à l'échelle du mégawatt, déployées dans de nouvelles zones géographiques (périphérie) . Un rapport CBRE de 2025 le confirme, soulignant l'intérêt croissant pour les « centres de données périphériques dotés d'une capacité électrique relativement facile à sécuriser, allant jusqu'à 10 MW ». La notion de « périphérie » s'en trouve redéfinie : elle ne se limite plus à un simple boîtier, mais englobe désormais un nouveau niveau de hubs régionaux de 5 à 10 MW, suffisamment grands pour être économiques et performants, tout en étant suffisamment distribués pour garantir une faible latence.
Centres de données traditionnels vs. centres de données en périphérie
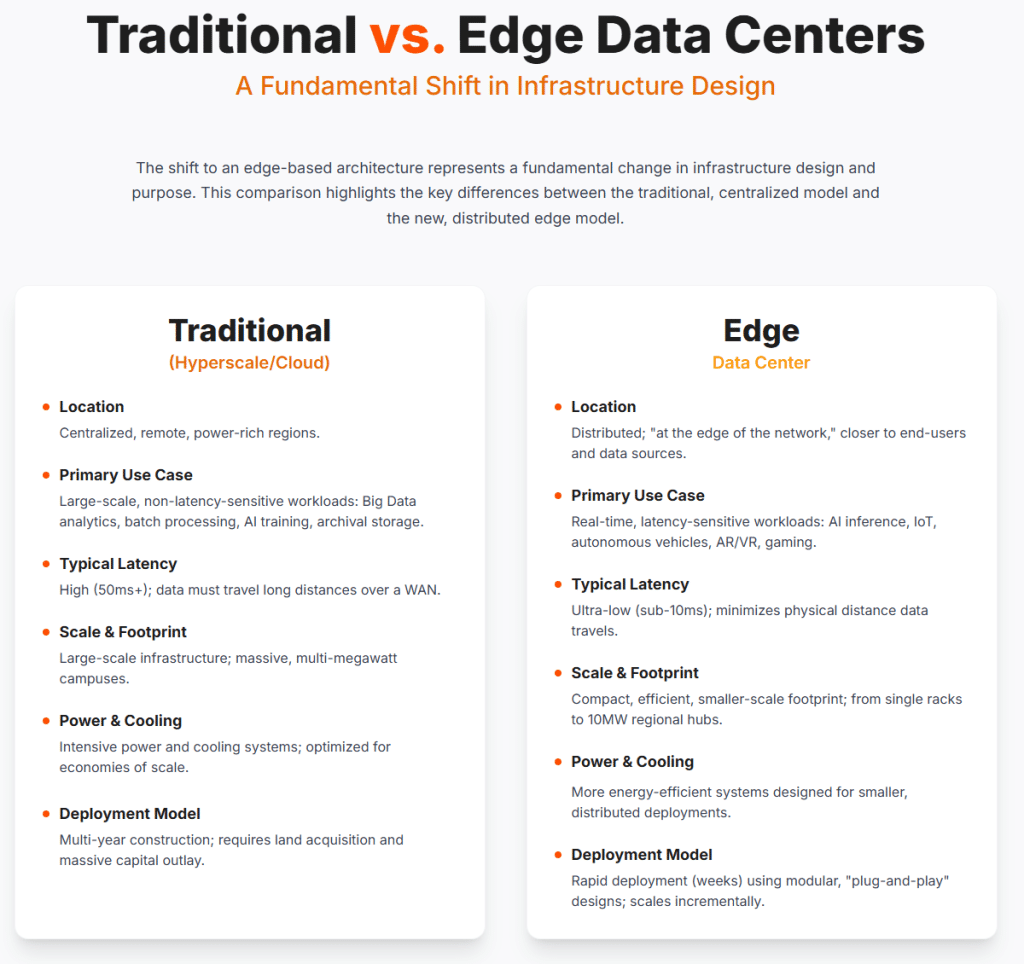
Le passage à une architecture de périphérie représente un changement fondamental dans la conception et la finalité des infrastructures. Le tableau ci-dessous compare clairement le modèle centralisé traditionnel et le nouveau modèle distribué de périphérie.
| Métrique | Centre de données traditionnel (hyperscale/cloud) | Centre de données Edge |
| Lieu | Régions centralisées, isolées et riches en énergie. | Distribué ; « à la périphérie du réseau », plus proche des utilisateurs finaux et des sources de données. |
| Cas d'utilisation principal | Charges de travail à grande échelle et peu sensibles à la latence : analyse de données massives, traitement par lots, formation d’IA, archivage. | Charges de travail en temps réel sensibles à la latence : inférence IA, IoT, véhicules autonomes, RA/RV, jeux vidéo. |
| Latence typique | Élevée (50 ms et plus) ; les données doivent parcourir de longues distances sur un WAN. | Ultra-faible (moins de 10 ms) ; minimise la distance physique parcourue par les données. |
| Échelle et empreinte | Infrastructures à grande échelle ; campus massifs de plusieurs mégawatts. | Compact, efficace, empreinte au sol réduite ; des racks individuels aux hubs régionaux de 10 MW. |
| Alimentation et refroidissement | Systèmes de production d'énergie et de refroidissement intensifs ; optimisés pour les économies d'échelle. | Des systèmes plus économes en énergie, conçus pour des déploiements plus petits et distribués. |
| Modèle de déploiement | Construction pluriannuelle ; nécessite l'acquisition de terrains et des investissements massifs. | Déploiement rapide (en quelques semaines) grâce à des conceptions modulaires et « plug-and-play » ; évolutivité progressive. |
Réingénierie des centres de données pour l'IA haute densité
La révolution de l'IA ne se contente pas de modifier l' emplacement des centres de données ; elle « réinvente » et « repense » fondamentalement leur conception physique de A à Z.
Barrière thermique de l'IA
Le principal facteur à l'origine de cette refonte interne est la gestion de la chaleur. Les charges de travail liées à l'IA, alimentées par des clusters denses de GPU, poussent la densité de puissance des racks à des niveaux inimaginables il y a encore quelques années. JLL indique que cette densité dépasse désormais les 250 kilowatts.
Les nouvelles générations de puces d'IA accélèrent cette tendance. La puce GB200 de nouvelle génération de NVIDIA devrait atteindre une densité de puissance de 130 kilowatts (kW) . Son GPU B200 affiche à lui seul une enveloppe thermique (TDP) de 1 200 W.
Ces contraintes thermiques ont créé une barrière physique. Les systèmes de refroidissement traditionnels à air, la norme depuis 30 ans, « ne répondent plus aux exigences ». Comme le soulignent les experts de JLL, le secteur a atteint « les limites physiques du refroidissement par air ».
La révolution du refroidissement liquide
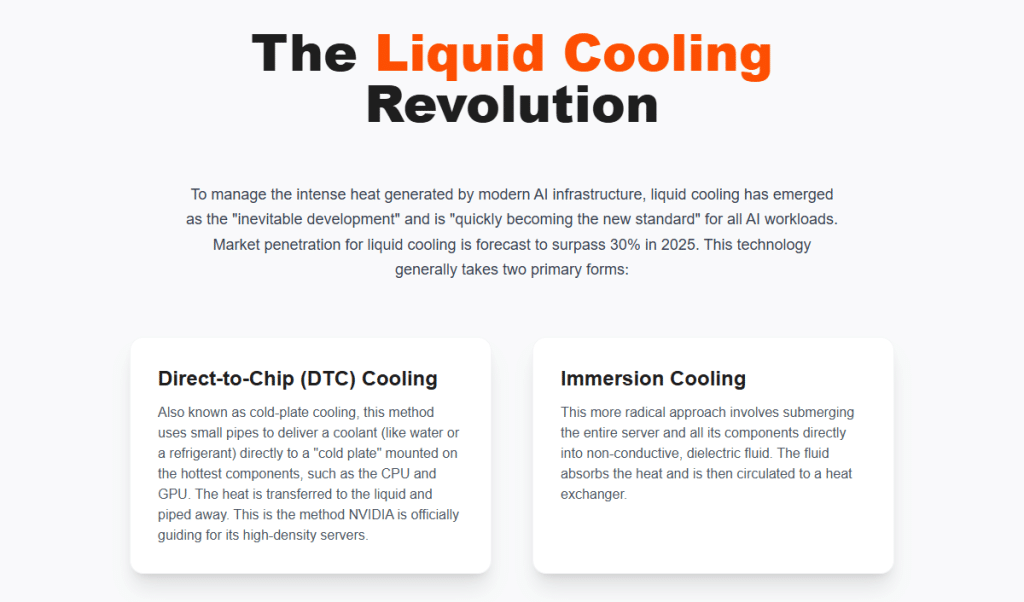
Pour gérer cette chaleur intense, le refroidissement liquide s'est imposé comme une évolution incontournable et devient rapidement la nouvelle norme pour toutes les charges de travail d'IA. La part de marché du refroidissement liquide devrait dépasser les 30 % en 2025.
Cette technologie prend généralement deux formes principales :
- Refroidissement direct sur puce (DTC) : Également appelée refroidissement par plaque froide, cette méthode utilise de fins tuyaux pour acheminer un fluide frigorigène (eau ou réfrigérant) directement sur une plaque froide fixée aux composants les plus chauds, tels que le processeur et la carte graphique. La chaleur est ainsi transférée au liquide puis évacuée. C'est la méthode préconisée par NVIDIA pour ses serveurs haute densité.
- Refroidissement par immersion : Cette approche plus radicale consiste à immerger le tout Le serveur et tous ses composants sont immergés directement dans un fluide diélectrique non conducteur. Ce fluide absorbe la chaleur puis est acheminé vers un échangeur de chaleur.
Ce changement n'est pas théorique ; il est impulsé par des milliards d'investissements concrets.
- Equinix a annoncé son intention de déployer un système de refroidissement liquide dans 100 de ses centres de données répartis dans 45 villes.
- Immobilier numérique a déjà lancé une offre de colocation haute densité capable de gérer 70 kW par rack, alimentée par refroidissement liquide.
- Centres de données alignés construit un nouveau campus spécialement conçu et refroidi par liquide pour le fournisseur de cloud IA Lambda, destiné en particulier à héberger les GPU NVIDIA Blackwell de nouvelle génération.
- Colovore a récemment obtenu un financement de 925 millions de dollars pour étendre sa plateforme, conçue spécifiquement pour le refroidissement liquide à des densités extrêmes allant jusqu'à 200 kW par rack.
Les implications de cette évolution sont considérables. L'ensemble des centres de données mondiaux, conçus et optimisés pour le refroidissement par air, constituent désormais une infrastructure obsolète. La conversion d'un centre de données en exploitation au refroidissement liquide, qui implique la réfection complète du réseau de tuyauterie, représente un projet d'envergure et une opération à haut risque. Cependant, des opérateurs comme Digital Realty maîtrisent l'art de la modernisation des centres de données, en utilisant une approche modulaire de type « système de systèmes » pour mettre à niveau les installations section par section. Ceci marque le début d'un cycle d'investissements massifs, de plusieurs billions de dollars, visant à moderniser l'infrastructure numérique mondiale pour la rendre compatible avec l'intelligence artificielle.
Le pouvoir est le nouvel immobilier
Même un centre de données parfaitement refroidi par liquide est inutile s'il ne peut être alimenté. Comme cela a été établi, « la disponibilité de l'énergie est devenue le principal frein à la croissance ». L'infrastructure de réseau électrique existante « aura du mal à supporter » l'expansion massive des infrastructures numériques. L'Uptime Institute confirme que l'IA « intensifie » cette demande déjà importante.
Cette pénurie d'électricité a déclenché une nouvelle ruée vers l'or, inversant le processus de sélection des sites. Les opérateurs « orientent désormais le développement vers de nouveaux marchés en quête de capacité ». Cette recherche pousse le développement vers des « marchés secondaires et tertiaires » et de nouveaux pôles d'attraction comme Richmond, en Virginie, en fonction uniquement de la disponibilité de l'électricité et des délais de raccordement au réseau.
Les stratégies traditionnelles en matière d'énergie verte, comme la signature de contrats d'achat d'électricité (CAE) externes pour l'énergie solaire ou éolienne, ne suffisent plus. Bien qu'importantes, ces stratégies sont désormais jugées insuffisantes à elles seules. Le problème fondamental réside dans l'intermittence de l'énergie solaire et éolienne, tandis que les centres de données et les charges de travail d'intelligence artificielle nécessitent une alimentation électrique stable et fiable 24 h/24 et 7 j/7, tout au long de l'année.
Pour résoudre ce problème, le secteur industriel se tourne vers l'autoproduction d'électricité. Cette solution repose sur deux stratégies principales :
- Micro-réseaux : Les opérateurs développent de plus en plus de systèmes d'alimentation autonomes de type « nano-réseau/micro-réseau ». Un micro-réseau intègre la production d'énergie sur site (piles à combustible ou panneaux solaires) et le stockage d'énergie (batteries), permettant ainsi au centre de données de fonctionner de manière indépendante (« mode îlot ») en cas de panne de réseau, et garantissant ainsi sa résilience.
- Puissance des entreprises de nouvelle génération : La tendance la plus significative est « l’enthousiasme croissant » du secteur pour les nouvelles sources d’énergie propre, fonctionnant 24h/24 et 7j/7, qui peuvent être déployées sur site ou à proximité.
Cela représente un changement d'identité fondamental. Les exploitants de centres de données étaient autrefois de simples consommateurs d'énergie. L'incapacité du réseau électrique à suivre le rythme de la demande les a contraints à devenir des producteurs actifs d'énergie. En investissant dans la production sur site et en explorant des technologies telles que les petits réacteurs modulaires (SMR), la géothermie améliorée et les piles à combustible à hydrogène, l'exploitant de centre de données à l'ère de l'IA se transforme en un fournisseur d'énergie décentralisée.
Le nouveau manuel du pouvoir
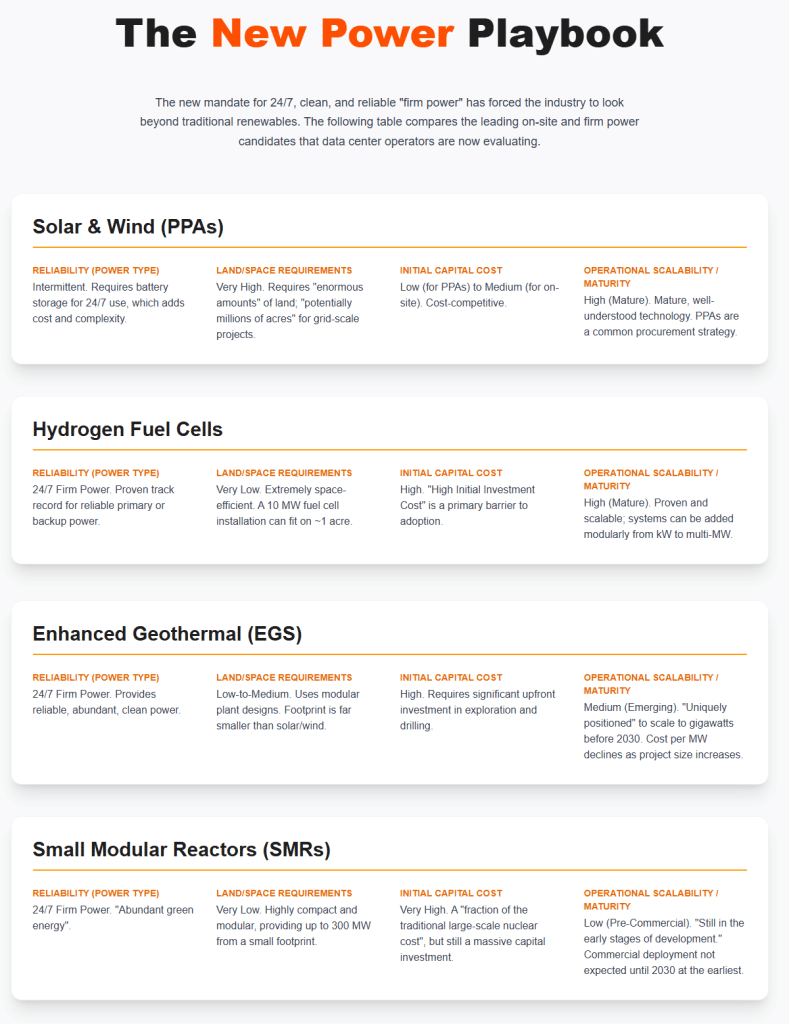
La nouvelle obligation d'une alimentation électrique continue, propre et fiable 24 h/24 et 7 j/7 a contraint le secteur à envisager des solutions autres que les énergies renouvelables traditionnelles. Le tableau ci-dessous compare les principales options d'alimentation électrique continue sur site que les exploitants de centres de données évaluent actuellement.
| Source d'énergie | Fiabilité (Type d'alimentation) | Besoins en terrain/espace | Coût en capital initial | Évolutivité opérationnelle / Maturité |
| Énergie solaire et éolienne (PPA) | Intermittent. Nécessite un système de stockage de batterie pour une utilisation 24h/24 et 7j/7, ce qui augmente le coût et la complexité. | Très haut. Nécessite d'« énormes superficies » ; « potentiellement des millions d'acres » pour les projets à l'échelle du réseau. | Faible (pour les PPA) à moyen (pour les installations sur site). Compétitif en termes de coûts. | Élevé (Mature). Technologie éprouvée et bien maîtrisée. Les contrats d'achat d'électricité (CAE) constituent une stratégie d'approvisionnement courante. |
| Piles à combustible à hydrogène | Alimentation électrique fiable 24h/24 et 7j/7. Expérience avérée en matière d'alimentation principale ou de secours fiable. | Très faible. Extrêmement compacte. Une installation de pile à combustible de 10 MW peut tenir sur environ 1 hectare. | Élevé. Le « coût d'investissement initial élevé » constitue un obstacle majeur à l'adoption. | Élevé (Mature). Éprouvé et évolutif ; les systèmes peuvent être ajoutés de manière modulaire, de kW à plusieurs MW. |
| Géothermie améliorée (EGS) | Alimentation électrique fiable 24h/24 et 7j/7. Fournit une énergie fiable, abondante et propre. | Faible à moyen. Utilise des conceptions modulaires pour les installations. Son emprise au sol est bien plus réduite que celle des systèmes solaires/éoliens. | Élevé. Nécessite un investissement initial important dans l'exploration et le forage. | Moyen (Émergent). Une position unique pour atteindre une puissance de plusieurs gigawatts avant 2030. Le coût par MW diminue à mesure que la taille du projet augmente. |
| Petits réacteurs modulaires (SMR) | Alimentation électrique fiable 24h/24 et 7j/7. "Énergie verte abondante". | Très faible. Très compact et modulaire, il fournit jusqu'à 300 MW sur une surface réduite. | Très haut. Un « coût représentant une fraction du coût traditionnel des grandes centrales nucléaires », mais qui reste un investissement massif. | Faible (Précommercial). « Encore au stade préliminaire de développement. » Le déploiement commercial n'est pas prévu avant… 2030 au plus tôt. |
Études de cas de leaders de l'industrie qui bâtissent l'avenir distribué
Cette stratégie à trois volets – déploiement distribué, refroidissement liquide et alimentation électrique sur site – n'est pas qu'une simple théorie. Elle constitue la stratégie concrète et financée des plus grands acteurs du secteur. Le classement 2025 de CRN des « 25 entreprises d'IA les plus prometteuses pour les data centers et l'edge computing » témoigne d'une réorientation complète de l'écosystème, impliquant notamment les fabricants de puces (NVIDIA, AMD), les fournisseurs d'infrastructures (HPE, Dell, Supermicro), les entreprises de réseaux (Cisco) et les spécialistes de l'edge computing (Scale Computing).
Trois études de cas illustrent cette nouvelle réponse hybride :
Étude de cas 1: Equinix (L'intégrateur d'écosystèmes)
Equinix s'appuie sur son vaste réseau mondial de plus de 270 datacenters pour devenir le connecteur de l'IA distribuée. Sa stratégie ne consiste pas à développer les modèles d'IA, mais à fournir un réseau mondial optimisé pour l'IA qui connecte tous les partenaires qui les développent. Sa plateforme Equinix Fabric® permet aux entreprises de se connecter en toute sécurité à un écosystème d'IA indépendant des fournisseurs, composé de plus de 2 000 partenaires. Afin de réduire les risques liés à cette nouvelle architecture complexe pour ses clients, Equinix a lancé un laboratoire mondial de solutions d'IA où les entreprises peuvent tester et valider leurs conceptions d'IA avant leur déploiement à grande échelle.
Étude de cas 2: Digital Realty (Spécialiste des entreprises en place et de la rénovation)
En tant que l'un des plus grands propriétaires de centres de données au monde, Digital Realty est confronté à un défi différent : comment intégrer de nouvelles baies d'IA de 100 kW à refroidissement liquide à l'infrastructure informatique existante, composée en grande partie de baies à refroidissement par air de 15 kW ? Leur solution : une conception modulaire de type « système de systèmes ». Au lieu de tenter une rénovation complète, longue et coûteuse, et à haut risque, d'un bâtiment entier, ils peuvent moderniser une salle, voire une baie, à la fois. Cette approche modulaire a fait ses preuves : elle a permis à un client européen du secteur des services financiers de déployer une nouvelle charge de travail haute densité six fois plus rapidement .
Étude de cas 3: DartPoints (Le spécialiste du jeu pur et dur)
DartPoints représente la réponse de référence en matière de datacenters dédiés à l'IA en périphérie de réseau. Son modèle économique repose sur la fourniture d'une colocation haute performance spécifiquement conçue pour les charges de travail avancées, notamment l'intelligence artificielle, sur les marchés de périphérie distribués. Un récent partenariat avec Virtuous AI illustre parfaitement cette stratégie. Virtuous AI exécute ses modèles d'IA génératifs depuis le datacenter de DartPoints à Greenville, en Caroline du Sud. DartPoints fournit l'infrastructure physique sécurisée, conforme et neutre vis-à-vis des opérateurs, permettant ainsi à l'entreprise d'IA de se concentrer sur ses algorithmes et d'évoluer rapidement sur un marché à faible latence.
Ces trois entreprises représentent les trois piliers essentiels de la réponse du secteur. Equinix constitue le pilier Écosystème et Connectivité , la « Suisse numérique » qui connecte tous les nouveaux partenaires. Digital Realty représente le pilier Infrastructures existantes et Immobilier , s'attaquant au défi colossal que représente la compatibilité des infrastructures des 20 dernières années avec les cinq prochaines années d'IA. DartPoints représente le pilier Nouveaux Marchés et Spécialistes , fournissant des installations agiles et spécialisées là où la demande en périphérie de réseau émerge. Ensemble, cette réponse multicouche, hybride et globale en matière de centres de données de périphérie pour l'IA est le moteur de la prochaine vague d'innovation mondiale.
L'avenir est distribué, résilient et refroidi par liquide.
Pendant des décennies, l'industrie des centres de données a discrètement alimenté le monde numérique. Cette époque est révolue. L'IA a propulsé le secteur dans une ère de transformation profonde, l'obligeant à faire face à la hausse des coûts, à l'aggravation des contraintes énergétiques et aux retards persistants des chaînes d'approvisionnement.
Face à cette triple crise de puissance, de latence et de demande, une orientation stratégique claire se dessine. Il ne s'agit pas d'un débat entre « edge computing » et « cloud ». L'avenir réside dans une architecture hybride et intégrée qui établit un équilibre entre les capacités de calcul en périphérie et dans le cloud, en utilisant des infrastructures centralisées de grande envergure pour l'entraînement et un réseau distribué de nœuds périphériques pour l'inférence.
Le centre de données du futur n'est pas un bâtiment monolithique. C'est un réseau distribué, résilient et intelligent. Son infrastructure repose sur du matériel haute densité refroidi par liquide , et il est alimenté par un nouvel écosystème de sources d'énergie locales, fiables et de plus en plus indépendantes. La révolution de l'IA ne représente pas seulement une nouvelle charge de travail pour le secteur des centres de données ; elle est le catalyseur qui redéfinit en profondeur ce secteur.
Ouvrages cités et ressources supplémentaires
- La révolution des centres de données pilotée par l'IA : pourquoi 2025 est une année décisive - JLL Spark, https://spark.jllt.com/resources/blog/the-ai-driven-data-center-revolution-why-2025-is-a-defining-year/
- Perspectives mondiales des centres de données à l'horizon 2025 - JLL, https://www.jll.com/en-us/insights/market-outlook/data-center-outlook
- Puissance de l'IA : Augmenter la capacité des centres de données pour répondre à la demande croissante - McKinsey, https://www.mckinsey.com/industries/technology-media-and-telecommunications/our-insights/ai-power-expanding-data-center-capacity-to-meet-growing-demand
- L’évolution du paysage des centres de données : énergie, IA et capitaux en 2025, https://www.datacenterfrontier.com/sponsored/article/55283194/the-evolving-landscape-of-data-centers-power-ai-and-capital-in-2025
- La croissance de l'IA crée une demande sans précédent pour les centres de données mondiaux - JLL, https://www.jll.com/en-us/newsroom/growth-of-ai-creates-unprecedented-demand-for-global-data-centers
- L'essor de l'IA en périphérie | Micron Technology Inc. https://www.micron.com/about/blog/applications/ai/the-rise-of-ai-at-the-edge
- Zones d'inférence : comment les centres de données prennent en charge l'IA en temps réel - CoreSite, https://www.coresite.com/blog/inference-zones-how-data-centers-support-real-time-ai
- Les infrastructures américaines peuvent-elles suivre le rythme de l'économie de l'IA ? - Deloitte https://www.deloitte.com/us/en/insights/industry/power-and-utilities/data-center-infrastructure-artificial-intelligence.html
- La crise de disponibilité des centres de données s'aggrave alors que le taux de vacance atteint un niveau historiquement bas. https://www.jll.com/en-us/newsroom/data-center-availability-crisis-deepens-as-vacancy-hits-historic-low
- Tendances des centres de données en Amérique du Nord – 1er semestre 2025 : IA et hyperscalers… https://www.cbre.com/insights/briefs/north-america-data-center-trends-h1-2025-ai-and-hyperscaler-demand-lead-to-record-low-vacancy
- Le taux de vacance record des centres de données alimente une véritable « ruée vers l'or » moderne - JLL. https://www.jll.com/en-us/newsroom/record-low-data-center-vacancy-fuels-modern-day-gold-rush
- Tendances des centres de données en Amérique du Nord – 1er semestre 2025 – CBRE https://www.cbre.com/insights/reports/north-america-data-center-trends-h1-2025
- Rapport sur les centres de données en Amérique du Nord, mi-2025 - JLL, https://www.jll.com/en-us/insights/market-dynamics/north-america-data-centers
- Agenda 2025 - Mondial - Tout-en-un - Événements TechEx, https://techexevent.com/agenda-2025-global-all-in-one/
- Infrastructure d'IA distribuée : accélérer l'innovation à grande échelle… https://blog.equinix.com/blog/2025/09/25/distributed-ai-infrastructure-accelerating-innovation-at-scale/
- Centres de données - CBRE, https://www.cbre.com/insights/books/us-real-estate-market-outlook-2024/data-centers
- Lever les obstacles à la croissance des centres de données | BCG https://www.bcg.com/publications/2025/breaking-barriers-data-center-growth
- Qu'est-ce qu'un centre de données d'IA ? - IBM https://www.ibm.com/think/topics/ai-data-center
- Comparaison de la latence des centres de données cloud et des serveurs périphériques - Dépôt d'accès public NSF, https://par.nsf.gov/servlets/purl/10184999
- Cinq prédictions concernant les centres de données pour 2025 - Uptime Institute, https://uptimeinstitute.com/uptime_assets/5806c68ee3f5faba8774036e08866d6b27c5e72912d068620c31ecd4cddaa191-five-data-center-predictions-for-2025.pdf?utm_source=LinkedIn&utm_medium=Social&utm_campaign=Predictions%20Report&trk=test
- Le marché mondial des centres de données en périphérie devrait dépasser les 300 milliards de dollars d'ici 2026 : JLL, https://www.jll.com/en-us/newsroom/global-edge-data-center-market-to-cross-300-billion-dollar-by-2026
- Centres de données à la pointe de la technologie - Uptime Institute, https://uptimeinstitute.com/data-centers-at-the-edge
- Comment l'IA en périphérie révolutionne la prise de décision en temps réel - DataBank, https://www.databank.com/resources/blogs/how-ai-at-the-edge-is-revolutionizing-real-time-decision-making/
- Intelligence artificielle en périphérie : comment les agents d’IA et les données en temps réel façonnent les industries - Sand Technologies https://www.sandtech.com/insight/edge-ai-how-ai-agents-and-real-time-data-shape-industries/
- Centres de données Edge 2025 - Azura Consultancy, https://www.azuraconsultancy.com/edge-data-centers/
- Que sont les centres de données Edge ? | Guide détaillé - Blackridge Research & Consulting https://www.blackridgeresearch.com/blog/what-is-an-edge-data-center
- Mises à jour : Les plus grands succès et les (presque) échecs des prédictions passées dans le secteur des technologies, médias et télécommunications (TMT) - Deloitte, https://www.deloitte.com/us/en/insights/industry/technology/technology-media-and-telecom-predictions/2025/past-tmt-predictions-hits-and-misses.html
- Prévisions TMT 2025 | Deloitte Insights https://www.deloitte.com/us/en/insights/industry/technology/technology-media-and-telecom-predictions.html
- Statistiques et tendances des centres de données d'IA https://www.rsinc.com/ai-data-center-statistics-trends.php
- Notes non officielles du forum d'investissement Data Center Dynamics (DCD) Connect - Summit Ridge Group, https://summitridgegroup.com/wp-content/uploads/DCD-Notes-14YM-2.pdf 31. Ressources - Recherche et rapports - Modèles de déploiement en périphérie - Uptime Institute, https://uptimeinstitute.com/resources/research-and-reports/deployment-models-at-the-edge
- Tendances mondiales des centres de données 2025 | CBRE, https://www.cbre.com/insights/reports/global-data-center-trends-2025
- Conception de centres de données pour l'IA : Infrastructure pour le calcul haute densité | Centre de connaissances https://www.wesco.com/us/en/knowledge-hub/articles/designing-data-centers-for-ai-infrastructure-for-high-density-compute.html
- Gestion thermique des centres de données 2025-2035 : technologies, marchés et opportunités - IDTechEx, https://www.idtechex.com/en/research-report/thermal-management-for-data-centers/1036
- Le refroidissement liquide s'impose comme une solution courante dans les centres de données - JLL, https://www.jll.com/en-us/insights/liquid-cooling-enters-the-mainstream-in-data-centers
- Comment la ruée vers l'or de l'IA influence les tendances de conception des centres de données - Gensler, https://www.gensler.com/blog/ai-influencing-data-center-design-trends
- Le refroidissement liquide va se généraliser dans les centres de données d'IA ; sa pénétration devrait dépasser les 30 % en 2025. https://www.techpowerup.com/forums/threads/liquid-cooling-to-scale-in-ai-data-centers-penetration-to-surpass-30-in-2025.340164/
- Stratégies de contrôle d'optimisation et indicateurs d'évaluation des systèmes de refroidissement dans les centres de données : une revue - MDPI, https://www.mdpi.com/2071-1050/16/16/7222
- Le refroidissement liquide atteint son point culminant : suivi des investissements dans les centres de données… https://www.datacenterfrontier.com/cooling/article/55292167/liquid-cooling-comes-to-a-boil-tracking-data-center-investment-innovation-and-infrastructure-at-the-2025-midpoint
- Conception des centres de données à l'ère de l'IA : intégration de l'IA aux infrastructures existantes - Digital Realty https://www.digitalrealty.com/resources/articles/integrating-ai-with-legacy-infrastructure
- Les centres de données à l'ère de l'IA | Digital Realty https://www.digitalrealty.com/resources/articles/data-centers-in-the-age-of-ai
- Énergies renouvelables pour les centres de données - Uptime Institute, https://uptimeinstitute.com/renewable-energy-for-data-centers
- Comment les opérateurs de centres de données peuvent passer aux énergies renouvelables - Blog de l'Uptime Institute https://journal.uptimeinstitute.com/how-data-center-operators-can-transition-to-renewable-energy/
- (PDF) Centres de données et énergie verte : ouvrir la voie à un avenir numérique durable, https://www.researchgate.net/publication/376305080_Data_Centers_and_Green_Energy_Paving_the_Way_for_a_Sustainable_Digital_Future
- Utilisation des énergies renouvelables dans les centres de données : Révolution verte - Dgtl Infra, https://dgtlinfra.com/renewable-energy-data-centers/
- Énergie intelligente pour les centres de données - Uptime Institute, https://uptimeinstitute.com/smart-energy-for-the-data-center
- Protection de la disponibilité des centres de données grâce aux micro-réseaux - AlphaStruxure, https://alphastruxure.com/protecting-data-center-availability-with-microgrids/ 48. Mise à l'échelle de l'alimentation électrique 24h/24 et 7j/7 pour l'ère de l'IA : les données géothermiques améliorées ..., https://fervoenergy.com/fervo-uipa-the-enhanced-geothermal-data-center-corridor-july-2025/
- Comment les piles à combustible contribuent à résoudre les problèmes croissants des centres de données et de l'IA... https://fchea.org/how-fuel-cells-help-solve-the-growing-data-center-and-ai-challenge/
- Les 25 entreprises d'IA les plus prometteuses pour les centres de données et l'edge computing : perspectives 2025... https://www.crn.com/news/ai/2025/the-25-hottest-ai-companies-for-data-center-and-edge-the-2025-crn-ai-100
- Equinix dévoile une infrastructure d'IA distribuée pour aider les entreprises à accélérer la prochaine vague d'innovation en IA | TelecomTV https://www.telecomtv.com/content/digital-platforms-services/equinix-unveils-distributed-ai-infrastructure-to-help-businesses-accelerate-the-next-wave-of-ai-innovation-53923/
- Optimisation des charges de travail d'IA dans les centres de données de Digital Realty : Pleins feux sur le groupe d'ingénierie avancée, https://www.digitalrealty.com/resources/articles/enabling-efficient-ai-workloads-in-digital-realty-data-centers-advanced-engineering-group-spotlight
- DartPoints investit de nouveaux capitaux : lance une expansion multi-marchés pour alimenter la croissance dans les domaines du HPC, de l’IA et des grandes entreprises. https://dartpoints.com/dartpoints-puts-new-capital-to-work-launches-multi-market-expansion-to-power-hpc-ai-and-large-enterprise-growth/
- DartPoints étend sa présence dans l'IA | DartPoints, https://dartpoints.com/dartpoints-expands-reach-in-ai/ 55. Enquête mondiale de l'Uptime Institute sur les centres de données 2024, https://datacenter.uptimeinstitute.com/rs/711-RIA-145/images/2024.GlobalDataCenterSurvey.Report.pdf
- Les résultats de la 15e enquête annuelle mondiale d'Uptime sur les centres de données révèlent à la fois un engagement et des hésitations face aux projets du secteur concernant une utilisation plus large de l'IA, le reporting sur le changement climatique et la révolution NVIDIA à venir. https://uptimeinstitute.com/about-ui/press-releases/uptimes-15th-annual-global-data-center-survey-results-shows-both-commitment-and-hesitancy
- Des centres de données plus grands, plus rapides et moins chers grâce à des conceptions plus intelligentes - McKinsey https://www.mckinsey.com/industries/private-capital/our-insights/scaling-bigger-faster-cheaper-data-centers-with-smarter-designs
La croissance symbiotique de l'IA et de l'infrastructure Edge

Demandez une démo aujourd'hui