
IA no limite
Publicado em 24 de outubro de 2025,
by

Durante décadas, os centros de dados funcionaram como a espinha dorsal silenciosa e oculta do mundo digital. Essa era definitivamente acabou. O setor de centros de dados está agora no centro de uma era transformadora, impulsionada pelo avanço implacável da inteligência artificial. Esta não é uma mudança incremental; é um evento fundamental que revolucionará o mercado.
Atualmente, o setor está enfrentando uma tempestade perfeita de três pressões simultâneas e interconectadas:
- Demanda computacional exponencial: A enorme capacidade de processamento exigida pelos modelos de IA representa uma "aceleração massiva" na demanda.
- Escassez de energia: A incapacidade das redes elétricas existentes de atender a essa demanda sem precedentes.
- A física da latência: A incapacidade dos centros de dados em nuvem centralizados de atender às necessidades de resposta em tempo real, na ordem de milissegundos, da IA de nível de produção.
A dimensão dessa demanda é impressionante. A demanda global de energia para data centers deverá dobrar em apenas cinco anos, passando de aproximadamente 50 gigawatts (GW) para 100 GW até 2028. Somente nos Estados Unidos, a demanda de energia proveniente de data centers de inteligência artificial deverá crescer mais de trinta vezes até 2035, saltando de 4 GW em 2024 para 123 GW.
Essa demanda explosiva colidiu com uma oferta finita, criando o que relatórios do setor chamam de "crise de disponibilidade de data centers". De acordo com um relatório da CBRE para o primeiro semestre de 2025, a taxa de vacância de data centers na América do Norte caiu para um mínimo histórico de 1.6% . Isso se deve à corrida de "empresas de hiperescala e inteligência artificial" para garantir qualquer capacidade disponível. A análise da JLL para o meio de 2025 confirma isso, estimando a vacância em um mínimo histórico de 2.3% e observando que os níveis de absorção do mercado quadruplicaram desde 2020.
A principal restrição não é terra, mão de obra ou capital; é energia. Um relatório da JLL de meados de 2025 captura o novo mantra do setor: "Energia se tornou o novo imóvel" . A disponibilidade de energia é a "principal restrição ao crescimento", e as redes existentes em mercados-chave como o norte da Virgínia, Tóquio e Londres estão sobrecarregadas.
Esse gargalo de energia inverteu fundamentalmente o modelo de vendas de data centers. As baixas taxas de vacância persistem apesar dos níveis recordes de construção. Essa aparente contradição é resolvida pelo fato de que novas conexões à rede elétrica agora têm um tempo médio de espera de quatro anos nos EUA. Os operadores não podem mais construir "especulativamente". Como observam os analistas da JLL, o modelo mudou de "construa e eles virão" para "comprometa-se antes de construir ou você não entrará" . A prova está nos contratos de pré-locação: 74.3% de toda a capacidade atualmente em construção já está pré-locada . Provedores de nuvem e IA estão garantindo infraestrutura de 18 a 24 meses antes da implantação prevista, o que significa que o mercado está efetivamente esgotado antes mesmo de existir.
Essa intensa pressão está forçando o mercado de infraestrutura de IA a se bifurcar em dois modelos distintos. O primeiro, e mais amplamente divulgado, é o "Campus de Treinamento de IA" — centros gigantescos e centralizados, com alguns projetos chegando a 5,000 hectares e capacidades de 5 gigawatts , construídos em novas regiões com alta disponibilidade de energia. O segundo modelo, e possivelmente mais complexo, é o "Nó de Inferência de IA", instalações menores e distribuídas, localizadas próximas aos usuários para executar esses modelos treinados em tempo real. A estratégia do setor para esse segundo desafio é a resposta do data center de IA na borda da rede.
Por que a IA centralizada falha no teste em tempo real?
Embora os enormes centros de treinamento de 5 gigawatts sejam necessários para a construção de modelos fundamentais de IA, eles são insuficientes para implantá-los no mundo real. O modelo tradicional de centralização da inferência de IA em grandes data centers remotos na nuvem está falhando no teste em tempo real.
A nova onda da IA não se limita aos chatbots. Ela está sendo incorporada diretamente ao mundo físico, impulsionando aplicações como veículos autônomos, tradução de idiomas em tempo real, sensores para cidades inteligentes, robótica industrial, realidade aumentada e detecção de fraudes financeiras.
Essas aplicações são, por definição, "sensíveis à latência". Elas não toleram o atraso físico (latência) de enviar uma consulta a milhares de quilômetros de distância para uma nuvem centralizada e aguardar uma resposta. Algumas aplicações de IA em produção exigem tempos de resposta de milissegundos para funcionar corretamente. Um veículo autônomo, por exemplo, precisa tomar decisões em frações de segundo e não pode esperar uma viagem de ida e volta de 200 milissegundos até um centro de dados.
Um extenso estudo de medição de 2024 destaca essa lacuna física: 58% dos usuários finais conseguem acessar um servidor de borda próximo em menos de 10 milissegundos , enquanto apenas 29% dos usuários finais conseguem uma latência semelhante, inferior a 10 ms, a partir de um data center em nuvem próximo . Essa é a barreira da latência e, para IA em tempo real, é inegociável.
Isso esclarece um ponto comum de confusão. Alguns novos modelos de IA generativa, como aqueles que usam raciocínio baseado em cadeia de pensamento, podem tolerar tempos de resposta de "vários segundos". Isso é aceitável para um usuário que solicita a um chatbot um roteiro criativo. É catastrófico para um sensor de rede inteligente ou um carro autônomo.
Essa distinção é a justificativa comercial para a IA na borda. O treinamento de IA , o processo de força bruta para construir um grande modelo de linguagem (LLM), é uma tarefa em lote massiva. É sensível ao consumo de energia, mas não à latência, e, como prevê o Uptime Institute, "a maioria dos modelos de IA será treinada na nuvem".
No entanto, a inferência de IA , o ato de usar esse modelo para tomar uma decisão em tempo real, é uma tarefa constante e de baixa latência. O verdadeiro campo de batalha para a próxima onda de infraestrutura digital, e o cerne da resposta da indústria aos data centers de borda com IA , é construir uma nova arquitetura capaz de capturar essa carga de trabalho de inferência de alto valor.
Definindo "IA na Borda"
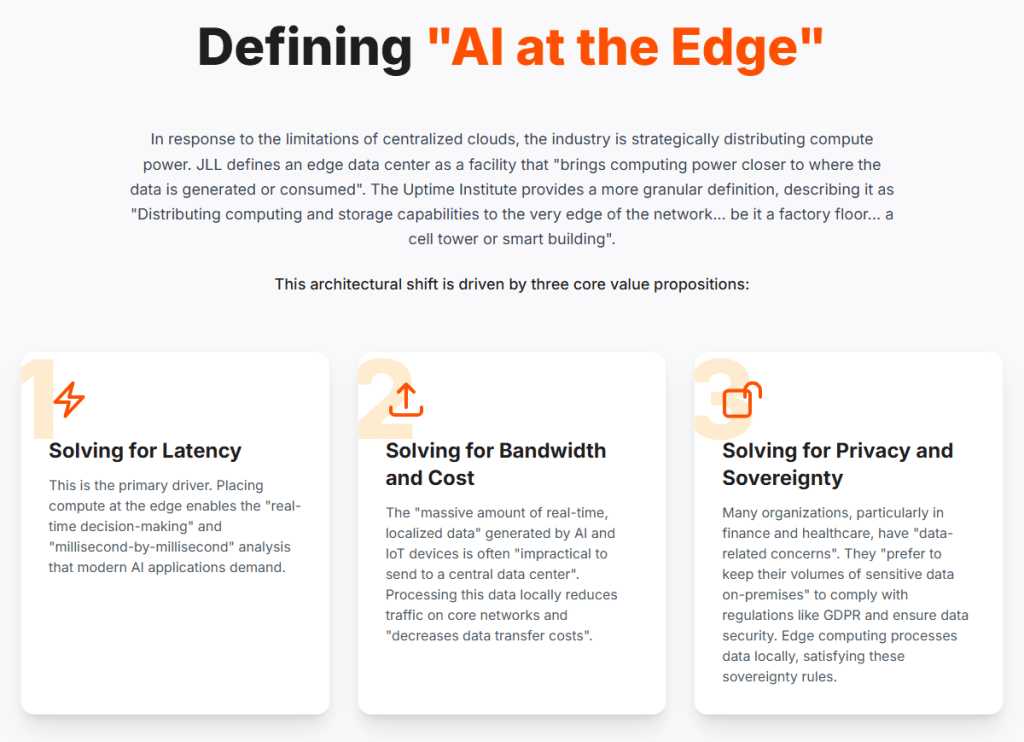
Em resposta às limitações das nuvens centralizadas, o setor está distribuindo estrategicamente o poder computacional. A JLL define um data center de borda como uma instalação que "aproxima o poder computacional de onde os dados são gerados ou consumidos". O Uptime Institute oferece uma definição mais detalhada, descrevendo-o como "Distribuir recursos de computação e armazenamento até a própria borda da rede... seja no chão de fábrica, em uma torre de celular ou em um edifício inteligente".
Essa mudança arquitetônica é impulsionada por três propostas de valor fundamentais:
- Resolvendo o problema de latência: Este é o principal fator motivador. Colocar o poder computacional na borda da rede permite a "tomada de decisões em tempo real" e a análise "milissegundo a milissegundo" que as aplicações modernas de IA exigem.
- Resolvendo a questão da largura de banda e do custo: A "enorme quantidade de dados localizados em tempo real" gerada por dispositivos de IA e IoT é frequentemente "impraticável de enviar para um centro de dados central". Processar esses dados localmente reduz o tráfego nas redes principais e "diminui os custos de transferência de dados".
- Soluções para Privacidade e Soberania: Muitas organizações, principalmente nos setores financeiro e de saúde, têm "preocupações relacionadas a dados". Elas "preferem manter seus grandes volumes de dados sensíveis em suas próprias instalações" para cumprir regulamentações como o GDPR e garantir a segurança dos dados. A computação de borda processa os dados localmente, atendendo a essas regras de soberania.
Essa nova arquitetura é viabilizada por uma nova classe de hardware e software. No lado do hardware, isso inclui chips de borda otimizados para IA, como o NVIDIA Jetson e o Intel Movidius, bem como data centers pré-fabricados, modulares/micromodulares que podem ser implantados rapidamente. No lado do software, tecnologias como o Aprendizado Federado permitem que modelos de IA sejam treinados em dispositivos descentralizados sem que os dados brutos sensíveis jamais saiam de sua origem.
Essa resposta dos data centers de borda com IA também está amadurecendo, superando o entusiasmo inicial. A visão inicial de "microdisruptores de borda", pequenos data centers em cada torre de celular, não se concretizou totalmente. O Uptime Institute observa que a demanda por sites de borda de pequena escala (na casa das dezenas de quilowatts) "não atendeu às altas expectativas iniciais".
Em vez disso, o verdadeiro crescimento do mercado está em instalações maiores, na escala de megawatts, implantadas em novas regiões geográficas (de borda) . Isso é confirmado por um relatório da CBRE de 2025, que observa um interesse crescente em "data centers de borda com capacidade de energia relativamente fácil de garantir, de até 10 MW". Isso redefine a "borda" não como uma única caixa minúscula, mas como um novo nível de hubs regionais de 5 a 10 MW, grandes o suficiente para serem econômicos e poderosos, mas distribuídos o suficiente para oferecer desempenho de baixa latência.
Data Centers tradicionais versus data centers de borda
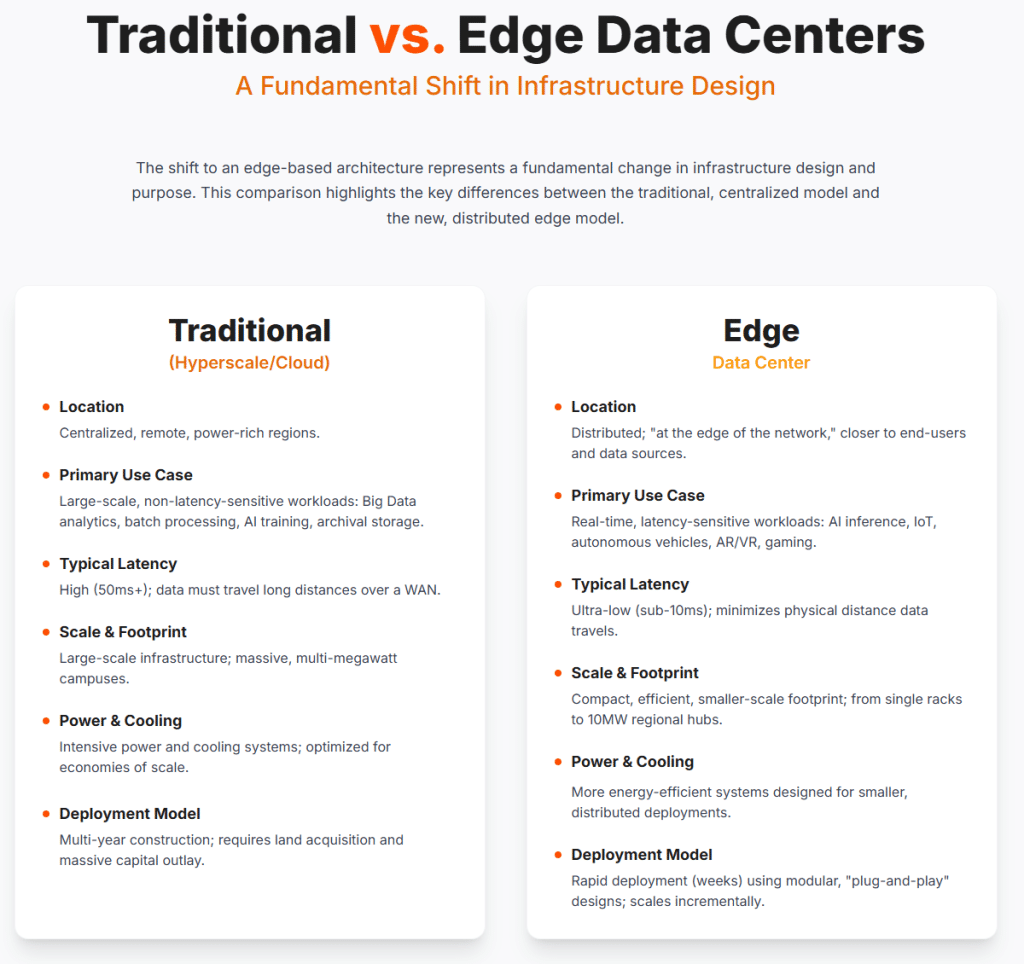
A transição para uma arquitetura baseada em edge computing representa uma mudança fundamental no projeto e na finalidade da infraestrutura. A tabela a seguir fornece uma comparação clara entre o modelo tradicional e centralizado e o novo modelo de edge computing distribuído.
| métrico | Data Center tradicional (hiperescala/nuvem) | Datacenter de borda |
| Localização: | Regiões centralizadas, remotas e ricas em energia. | Distribuído; "na borda da rede", mais próximo dos usuários finais e das fontes de dados. |
| Caso de uso principal | Cargas de trabalho de grande escala e não sensíveis à latência: análise de Big Data, processamento em lote, treinamento de IA, armazenamento de arquivos. | Cargas de trabalho em tempo real e sensíveis à latência: inferência de IA, IoT, veículos autônomos, AR/VR, jogos. |
| Latência típica | Alta (50ms+); os dados precisam percorrer longas distâncias em uma WAN. | Ultrabaixo (abaixo de 10 ms); minimiza a distância física percorrida pelos dados. |
| Escala e área ocupada | Infraestrutura de grande escala; campus enormes, com capacidade de vários megawatts. | Compacto, eficiente e com menor impacto ambiental; desde racks individuais até hubs regionais de 10 MW. |
| Energia e refrigeração | Sistemas intensivos de energia e refrigeração; otimizados para economias de escala. | Sistemas mais eficientes em termos energéticos, projetados para implantações menores e distribuídas. |
| Modelo de implantação | Construção que leva vários anos; requer aquisição de terrenos e um enorme investimento de capital. | Implantação rápida (em semanas) usando designs modulares "plug-and-play"; escalabilidade incremental. |
Reestruturando o Data Center para IA de Alta Densidade
A revolução da IA não está apenas mudando a localização dos centros de dados; ela está fundamentalmente "reimaginando" e "reestruturando" seu projeto físico desde a base.
Barreira Térmica da IA
O principal fator que impulsiona essa reformulação interna é o calor. As cargas de trabalho de IA, executadas por clusters densos de GPUs, estão elevando a densidade de energia dos racks a níveis inimagináveis há poucos anos. A JLL relata que a densidade dos racks agora "ultrapassa 250 quilowatts".
As novas gerações de chips de IA estão acelerando essa tendência. Espera-se que o chip GB200 de próxima geração da NVIDIA atinja densidades de rack de 130 quilowatts (kW) . Somente sua GPU B200 possui um TDP (Thermal Design Power) de 1200 W.
Essas cargas térmicas criaram uma barreira física. Os sistemas tradicionais de refrigeração a ar, padrão por 30 anos, "não conseguem mais atender às demandas". Como afirmam os especialistas da JLL, o setor ultrapassou os limites do que é possível com a física da refrigeração a ar.
A Revolução do Resfriamento Líquido
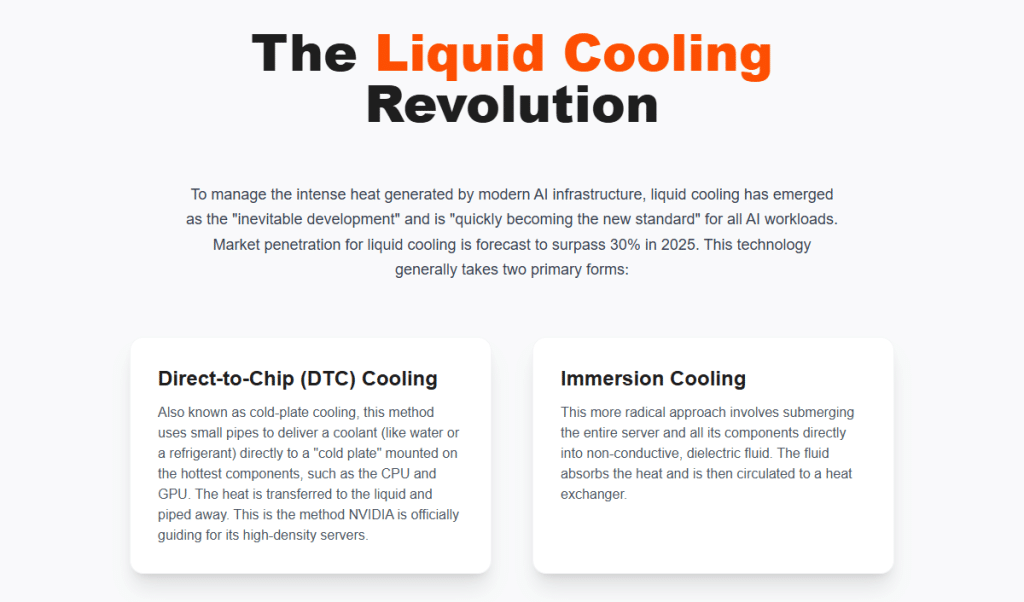
Para lidar com esse calor intenso, o resfriamento líquido surgiu como o "desenvolvimento inevitável" e está "rapidamente se tornando o novo padrão" para todas as cargas de trabalho de IA. A previsão é de que a penetração de mercado do resfriamento líquido ultrapasse 30% em 2025.
Essa tecnologia geralmente assume duas formas principais:
- Resfriamento direto no chip (DTC): Também conhecido como resfriamento por placa fria, esse método utiliza pequenos tubos para fornecer um fluido refrigerante (como água ou outro refrigerante) diretamente a uma "placa fria" montada sobre os componentes mais quentes, como a CPU e a GPU. O calor é transferido para o líquido e dissipado pelos tubos. Esse é o método que a NVIDIA recomenda oficialmente para seus servidores de alta densidade.
- Resfriamento por Imersão: Essa abordagem mais radical envolve submergir o todo O servidor e todos os seus componentes são imersos diretamente em um fluido dielétrico não condutor. O fluido absorve o calor e, em seguida, é circulado para um trocador de calor.
Essa mudança não é teórica; ela está sendo impulsionada por bilhões em investimentos ativos.
- Equinix anunciou planos para implantar refrigeração líquida em 100 de seus data centers em 45 cidades.
- Imóveis digitais A empresa já lançou uma oferta de colocation de alta densidade capaz de lidar com 70 kW por rack, alimentada por refrigeração líquida.
- Centros de Dados Alinhados está construindo um novo campus, projetado especificamente para esse fim e com refrigeração líquida, para o provedor de nuvem de IA Lambda, com o objetivo de hospedar as GPUs NVIDIA Blackwell de última geração.
- Colovore recentemente garantiu um financiamento de US$ 925 milhões para expandir sua plataforma, que foi projetada especificamente para resfriamento líquido em densidades extremas de até 200 kW por rack.
As implicações dessa mudança são enormes. Todo o estoque global de data centers, construído e otimizado para refrigeração a ar, agora é infraestrutura legada. Adaptar uma instalação em operação para refrigeração líquida, o que envolve extensas novas tubulações, é uma "empreitada complexa" e uma operação de "alto risco". No entanto, operadoras como a Digital Realty estão dominando "a arte da modernização de data centers", utilizando uma abordagem modular de "sistema de sistemas" para atualizar as instalações seção por seção. Isso sinaliza o início de um ciclo de investimento de capital massivo, multibilionário, para modernizar a infraestrutura digital mundial e torná-la "pronta para IA".
O poder é o novo mercado imobiliário.
Mesmo um data center com refrigeração líquida perfeita é inútil se não puder ser alimentado. Como já foi estabelecido, "a disponibilidade de energia tornou-se a principal restrição ao crescimento". A infraestrutura de rede elétrica existente "terá dificuldades para suportar" a expansão massiva da infraestrutura digital. O Uptime Institute confirma que a IA está "intensificando" essa demanda já elevada.
Essa escassez de energia desencadeou uma "nova corrida do ouro", invertendo o processo de seleção de locais. As operadoras agora estão "impulsionando o desenvolvimento para novos mercados em busca de capacidade". Essa busca está levando o desenvolvimento para "mercados secundários e terciários" e "novos polos de desenvolvimento" como Richmond, Virgínia, com base exclusivamente na disponibilidade de energia e nos prazos de conexão à rede.
As estratégias tradicionais de energia verde, como a assinatura de Contratos de Compra de Energia (PPAs) para energia solar ou eólica fora do local, já não são suficientes. Embora importantes, essas estratégias estão sendo consideradas "insuficientes por si só". O principal problema é que a energia solar e eólica são intermitentes , enquanto os centros de dados e as cargas de trabalho de IA exigem energia firme , de alta confiabilidade e disponível 24 horas por dia, 7 dias por semana, 365 dias por ano.
Para resolver isso, a indústria está adotando a estratégia de geração de energia própria, "atrás do medidor". Essa resposta envolve duas estratégias principais:
- Microrredes: Os operadores estão cada vez mais construindo sistemas de energia autossuficientes do tipo "nanogrid/microgrid". Uma microgrid integra a geração de energia no local (como células de combustível ou energia solar) com o armazenamento de energia (como baterias), permitindo que o data center opere de forma independente ("modo ilha") durante uma falha na rede elétrica, garantindo assim a resiliência.
- Poder empresarial da próxima geração: A tendência mais significativa é o "crescente entusiasmo" da indústria por novas fontes de energia limpa, disponíveis 24 horas por dia, 7 dias por semana, que podem ser implantadas no local ou nas proximidades.
Isso representa uma mudança fundamental de identidade. Os operadores de data centers eram antes clientes passivos da concessionária de energia. A incapacidade da rede de acompanhar o ritmo os forçou a se tornarem produtores ativos de energia. Ao investir em geração no local e explorar tecnologias como Reatores Modulares Pequenos (SMRs), energia geotérmica aprimorada e células de combustível de hidrogênio, o operador de data center da era da IA está se transformando em uma empresa de energia distribuída.
O Novo Manual de Poder
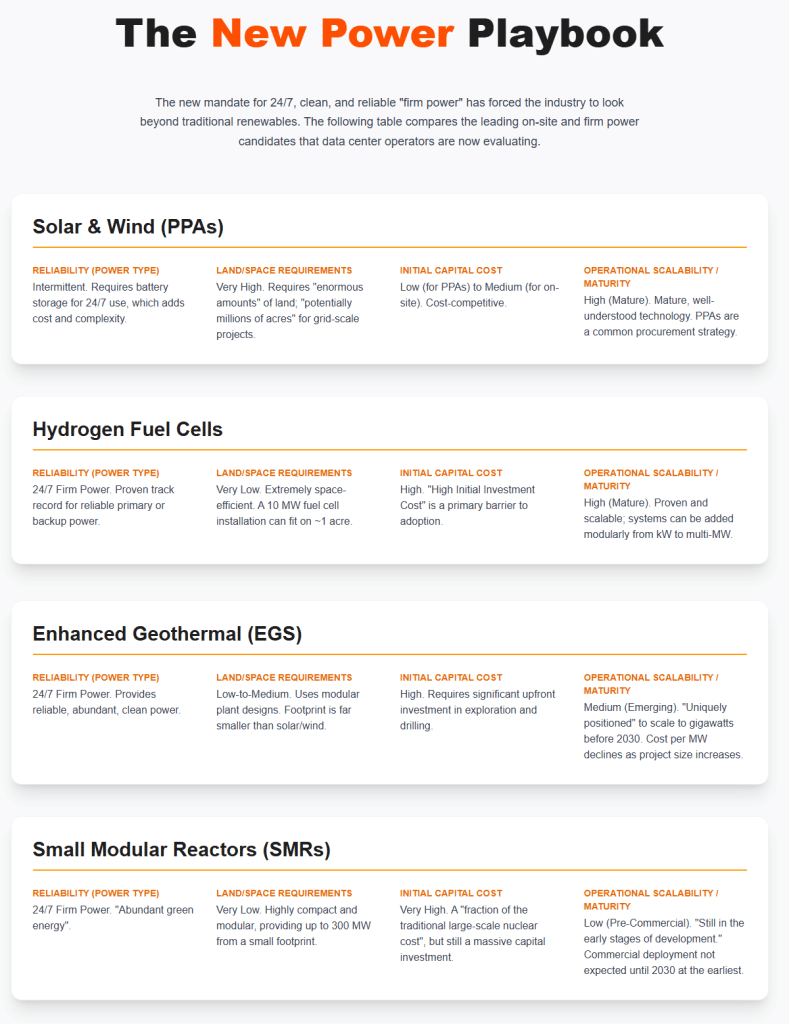
A nova exigência de fornecimento de energia limpa, confiável e ininterrupta (24 horas por dia, 7 dias por semana) obrigou o setor a olhar além das fontes renováveis tradicionais. A tabela a seguir compara as principais opções de fornecimento de energia no local e de energia firme que os operadores de data centers estão avaliando.
| Fonte de energia | Confiabilidade (Tipo de alimentação) | Requisitos de terreno/espaço | Custo inicial de capital | Escalabilidade/Maturidade Operacional |
| Energia solar e eólica (PPAs) | Intermitente. Requer armazenamento de bateria para uso 24 horas por dia, 7 dias por semana, o que aumenta o custo e a complexidade. | Muito alto. Requer "quantidades enormes" de terra; "potencialmente milhões de hectares" para projetos em escala de rede. | Baixo (para PPAs) a Médio (para instalações no local). Custo competitivo. | Alto (Maduro). Tecnologia madura e bem compreendida. Os PPAs são uma estratégia comum de aquisição. |
| Células a combustível de hidrogênio | Energia estável 24 horas por dia, 7 dias por semana. Histórico comprovado de fornecimento confiável de energia primária ou de reserva. | Muito baixo. Extremamente eficiente em termos de espaço. Uma instalação de célula de combustível de 10 MW pode ocupar cerca de 1 acre (aproximadamente 4.000 m²). | Alto. O "alto custo inicial de investimento" é uma das principais barreiras à adoção. | Alto (Maduro). Comprovado e escalável; os sistemas podem ser adicionados modularmente, de kW a vários MW. |
| Energia geotérmica aprimorada (EGS) | Energia estável 24 horas por dia, 7 dias por semana. Fornece energia confiável, abundante e limpa. | De baixo a médio. Utiliza projetos de usinas modulares. A área ocupada é muito menor do que a de sistemas solares/eólicos. | Alto. Requer um investimento inicial significativo em exploração e perfuração. | Médio (emergente). "Em posição única" para escalar para gigawatts antes de 2030. O custo por MW diminui à medida que o tamanho do projeto aumenta. |
| Pequenos Reatores Modulares (SMRs) | Energia estável 24 horas por dia, 7 dias por semana. "Energia verde em abundância". | Muito baixo. Altamente compacto e modular, fornece até 300 MW em uma área reduzida. | Muito alto. Uma "fração do custo tradicional de uma usina nuclear em larga escala", mas ainda assim um investimento de capital enorme. | Baixo (Pré-Comercial). "Ainda em fase inicial de desenvolvimento." A implantação comercial não é esperada até 2030 no mínimo. |
Estudos de caso de líderes do setor que estão construindo o futuro distribuído.
Essa resposta de tripla ameaça — localização distribuída, designs com resfriamento líquido e energia no local — não é apenas teoria. É a estratégia ativa e financiada dos maiores players do setor. A lista da CRN de 2025 com as "25 Empresas de IA Mais Promissoras para Data Center e Edge" mostra uma mudança completa no ecossistema, incluindo fabricantes de chips (NVIDIA, AMD), provedores de infraestrutura (HPE, Dell, Supermicro), redes (Cisco) e especialistas em edge computing (Scale Computing).
Três estudos de caso exemplificam essa nova resposta híbrida:
Estudo de caso 1: Equinix (O Integrador de Ecossistemas)
A Equinix está aproveitando sua enorme presença global, com mais de 270 data centers, para se tornar a conectora da IA distribuída. Sua estratégia não é construir os modelos de IA, mas sim fornecer a "rede global otimizada para IA" que conecta todos os parceiros que os desenvolvem. Sua plataforma Equinix Fabric® permite que empresas se conectem com segurança a um "ecossistema de IA independente de fornecedores" com mais de 2,000 parceiros. Para minimizar os riscos dessa nova arquitetura complexa para seus clientes, a Equinix lançou um "Laboratório de Soluções de IA" global, onde as empresas podem testar e validar seus projetos de IA antes de implementá-los em larga escala.
Estudo de caso 2: Digital Realty (Especialista em Imóveis Existentes e Retrofit)
Como uma das maiores proprietárias de data centers do mundo, o desafio da Digital Realty é diferente: como integrar novos racks de IA de 100 kW com refrigeração líquida à infraestrutura de TI legada de racks de 15 kW com refrigeração a ar, que compõem a maior parte de seu portfólio. A solução encontrada foi um design modular de "sistema de sistemas". Em vez de tentar uma reforma lenta, cara e de alto risco de um prédio inteiro, a empresa pode atualizar uma sala ou até mesmo um rack por vez. Essa abordagem modular já se provou eficaz: proporcionou a um cliente europeu do setor de serviços financeiros uma redução de seis vezes no tempo de implementação para uma nova carga de trabalho de alta densidade.
Estudo de caso 3: DartPoints (O Especialista em Vantagem Pura)
A DartPoints representa a resposta definitiva para data centers de edge computing focados em IA . Seu modelo de negócios se baseia em fornecer colocation de alto desempenho especificamente para "cargas de trabalho avançadas, incluindo inteligência artificial" em mercados de edge computing distribuídos. Uma parceria recente com a Virtuous AI exemplifica perfeitamente essa estratégia. A Virtuous AI executa seus modelos generativos de IA no data center da DartPoints em Greenville, Carolina do Sul. A DartPoints fornece a infraestrutura física segura, em conformidade com as regulamentações e independente de operadoras, permitindo que a empresa de IA se concentre em seus algoritmos e escale rapidamente em um mercado de baixa latência.
Essas três empresas representam as três camadas essenciais da resposta do setor. A Equinix é a Camada de Ecossistema e Conectividade , a "Suíça digital" que conecta todos os novos parceiros. A Digital Realty é a Camada de Infraestrutura Tradicional e Imobiliária , resolvendo o problema de trilhões de dólares de tornar a infraestrutura dos últimos 20 anos compatível com os próximos cinco anos de IA. A DartPoints é a Camada de Novos Mercados e Especialistas , fornecendo instalações ágeis e especializadas onde a demanda por edge computing está surgindo. Juntas, essa resposta multicamadas, híbrida e abrangente de data centers de edge computing com IA é o que impulsionará a próxima onda de inovação global.
O futuro é distribuído, resiliente e refrigerado a líquido.
Durante décadas, a indústria de data centers alimentou silenciosamente o mundo digital. Essa era acabou. A IA impulsionou o setor para uma "era de transformação", forçando-o a lidar com "custos crescentes, restrições de energia cada vez piores" e atrasos persistentes na cadeia de suprimentos.
Em resposta a essa crise tripla de energia, latência e demanda, emergiu uma clara direção estratégica. Não se trata de um debate "edge versus nuvem". O futuro reside em uma arquitetura híbrida e integrada que busca um "equilíbrio entre a capacidade de computação de borda e em nuvem", utilizando grandes centros de dados centralizados para treinamento e uma rede distribuída de nós de borda para inferência.
O data center do futuro não é um único edifício monolítico. É uma rede distribuída, resiliente e inteligente. Sua base é construída com hardware de alta densidade e refrigeração líquida , e é alimentada por um novo ecossistema de fontes de energia locais, confiáveis e cada vez mais independentes. A revolução da IA não é apenas uma nova carga de trabalho para o setor de data centers; é o catalisador que está redesenhando fundamentalmente o próprio setor.
Obras citadas e recursos adicionais
- A revolução dos data centers impulsionada por IA: por que 2025 é um ano decisivo - JLL Spark https://spark.jllt.com/resources/blog/the-ai-driven-data-center-revolution-why-2025-is-a-defining-year/
- Perspectivas Globais para Data Centers em 2025 - JLL https://www.jll.com/en-us/insights/market-outlook/data-center-outlook
- Poder da IA: Expandindo a capacidade dos data centers para atender à crescente demanda - McKinsey https://www.mckinsey.com/industries/technology-media-and-telecommunications/our-insights/ai-power-expanding-data-center-capacity-to-meet-growing-demand
- O cenário em evolução dos data centers: energia, IA e capital em 2025. https://www.datacenterfrontier.com/sponsored/article/55283194/the-evolving-landscape-of-data-centers-power-ai-and-capital-in-2025
- O crescimento da IA cria uma demanda sem precedentes por data centers globais - JLL. https://www.jll.com/en-us/newsroom/growth-of-ai-creates-unprecedented-demand-for-global-data-centers
- A Ascensão da IA na Borda | Micron Technology Inc. https://www.micron.com/about/blog/applications/ai/the-rise-of-ai-at-the-edge
- Zonas de inferência: como os data centers dão suporte à IA em tempo real - CoreSite https://www.coresite.com/blog/inference-zones-how-data-centers-support-real-time-ai
- Será que a infraestrutura dos EUA consegue acompanhar o ritmo da economia da IA? - Deloitte https://www.deloitte.com/us/en/insights/industry/power-and-utilities/data-center-infrastructure-artificial-intelligence.html
- A crise de disponibilidade de data centers se agrava com a taxa de vacância atingindo um nível historicamente baixo. https://www.jll.com/en-us/newsroom/data-center-availability-crisis-deepens-as-vacancy-hits-historic-low
- Tendências de data centers na América do Norte no primeiro semestre de 2025: IA e hiperescala... https://www.cbre.com/insights/briefs/north-america-data-center-trends-h1-2025-ai-and-hyperscaler-demand-lead-to-record-low-vacancy
- Taxa de vacância em data centers em níveis historicamente baixos alimenta a "corrida do ouro" dos tempos modernos - JLL https://www.jll.com/en-us/newsroom/record-low-data-center-vacancy-fuels-modern-day-gold-rush
- Tendências de data centers na América do Norte no primeiro semestre de 2025 - CBRE https://www.cbre.com/insights/reports/north-america-data-center-trends-h1-2025
- Relatório de Data Centers da América do Norte - Meio de Ano de 2025 - JLL https://www.jll.com/en-us/insights/market-dynamics/north-america-data-centers
- Agenda 2025 - Global - Tudo em um - TechEx Events https://techexevent.com/agenda-2025-global-all-in-one/
- Infraestrutura de IA distribuída: acelerando a inovação em escala ... https://blog.equinix.com/blog/2025/09/25/distributed-ai-infrastructure-accelerating-innovation-at-scale/
- Centros de dados - CBRE, https://www.cbre.com/insights/books/us-real-estate-market-outlook-2024/data-centers
- Superando as barreiras para o crescimento de data centers | BCG https://www.bcg.com/publications/2025/breaking-barriers-data-center-growth
- O que é um data center de IA? - IBM https://www.ibm.com/think/topics/ai-data-center
- Comparação de latência entre datacenters em nuvem e servidores de borda - Repositório de acesso público da NSF https://par.nsf.gov/servlets/purl/10184999
- Cinco previsões para data centers em 2025 - Uptime Institute https://uptimeinstitute.com/uptime_assets/5806c68ee3f5faba8774036e08866d6b27c5e72912d068620c31ecd4cddaa191-five-data-center-predictions-for-2025.pdf?utm_source=LinkedIn&utm_medium=Social&utm_campaign=Predictions%20Report&trk=test
- Mercado global de data centers de borda deve ultrapassar US$ 300 bilhões até 2026: JLL https://www.jll.com/en-us/newsroom/global-edge-data-center-market-to-cross-300-billion-dollar-by-2026
- Data Centers na Vanguarda - Uptime Institute https://uptimeinstitute.com/data-centers-at-the-edge
- Como a IA na borda está revolucionando a tomada de decisões em tempo real - DataBank https://www.databank.com/resources/blogs/how-ai-at-the-edge-is-revolutionizing-real-time-decision-making/
- Inteligência Artificial de Borda: Como Agentes de IA e Dados em Tempo Real Moldam Indústrias - Sand Technologies https://www.sandtech.com/insight/edge-ai-how-ai-agents-and-real-time-data-shape-industries/
- Data Centers de Borda 2025 - Azura Consultancy https://www.azuraconsultancy.com/edge-data-centers/
- O que são Data Centers de Borda? | Guia Detalhado - Blackridge Research & Consulting https://www.blackridgeresearch.com/blog/what-is-an-edge-data-center
- Atualizações: Maiores acertos e (quase) erros das previsões anteriores para o setor de Tecnologia, Mídia e Telecomunicações - Deloitte https://www.deloitte.com/us/en/insights/industry/technology/technology-media-and-telecom-predictions/2025/past-tmt-predictions-hits-and-misses.html
- Previsões para o setor de Tecnologia, Mídia e Telecomunicações (TMT) em 2025 | Deloitte Insights https://www.deloitte.com/us/en/insights/industry/technology/technology-media-and-telecom-predictions.html
- Estatísticas e tendências de data centers com IA https://www.rsinc.com/ai-data-center-statistics-trends.php
- Notas não oficiais do Data Center Dynamics (DCD) Connect Investment Forum - Summit Ridge Group, https://summitridgegroup.com/wp-content/uploads/DCD-Notes-14YM-2.pdf 31. Recursos - Pesquisa e Relatórios - Modelos de Implantação na Borda - Uptime Institute, https://uptimeinstitute.com/resources/research-and-reports/deployment-models-at-the-edge
- Tendências Globais de Data Centers para 2025 | CBRE https://www.cbre.com/insights/reports/global-data-center-trends-2025
- Projetando Data Centers para IA: Infraestrutura para Computação de Alta Densidade | Centro de Conhecimento https://www.wesco.com/us/en/knowledge-hub/articles/designing-data-centers-for-ai-infrastructure-for-high-density-compute.html
- Gerenciamento térmico para data centers 2025-2035: tecnologias, mercados e oportunidades - IDTechEx https://www.idtechex.com/en/research-report/thermal-management-for-data-centers/1036
- O resfriamento líquido se torna comum em data centers - JLL https://www.jll.com/en-us/insights/liquid-cooling-enters-the-mainstream-in-data-centers
- Como a corrida pelo ouro da IA está influenciando as tendências de design de data centers - Gensler https://www.gensler.com/blog/ai-influencing-data-center-design-trends
- Refrigeração líquida ganhará escala em data centers de IA, com penetração prevista para ultrapassar 30% em 2025. https://www.techpowerup.com/forums/threads/liquid-cooling-to-scale-in-ai-data-centers-penetration-to-surpass-30-in-2025.340164/
- Estratégias de controle de otimização e métricas de avaliação de sistemas de refrigeração em data centers: uma revisão - MDPI https://www.mdpi.com/2071-1050/16/16/7222
- O resfriamento líquido chega ao auge: acompanhando o investimento em data centers... https://www.datacenterfrontier.com/cooling/article/55292167/liquid-cooling-comes-to-a-boil-tracking-data-center-investment-innovation-and-infrastructure-at-the-2025-midpoint
- Projeto de Data Center na Era da IA: Integrando IA com Infraestrutura Legada - Digital Realty https://www.digitalrealty.com/resources/articles/integrating-ai-with-legacy-infrastructure
- Centros de dados na era da IA | Digital Realty https://www.digitalrealty.com/resources/articles/data-centers-in-the-age-of-ai
- Energia renovável para centros de dados - Uptime Institute https://uptimeinstitute.com/renewable-energy-for-data-centers
- Como os operadores de data centers podem fazer a transição para energia renovável - Blog do Uptime Institute https://journal.uptimeinstitute.com/how-data-center-operators-can-transition-to-renewable-energy/
- (PDF) Data Centers e Energia Verde: Abrindo Caminho para um Futuro Digital Sustentável https://www.researchgate.net/publication/376305080_Data_Centers_and_Green_Energy_Paving_the_Way_for_a_Sustainable_Digital_Future
- Uso de energia renovável em data centers: Revolução Verde - Dgtl Infra https://dgtlinfra.com/renewable-energy-data-centers/
- Energia inteligente para data centers - Uptime Institute https://uptimeinstitute.com/smart-energy-for-the-data-center
- Protegendo a disponibilidade do data center com microrredes - AlphaStruxure, https://alphastruxure.com/protecting-data-center-availability-with-microgrids/ 48. Escalando a energia 24 horas por dia, 7 dias por semana para a era da IA: os dados geotérmicos aprimorados... https://fervoenergy.com/fervo-uipa-the-enhanced-geothermal-data-center-corridor-july-2025/
- Como as células de combustível ajudam a solucionar os crescentes desafios dos data centers e da IA... https://fchea.org/how-fuel-cells-help-solve-the-growing-data-center-and-ai-challenge/
- As 25 empresas de IA mais promissoras para data centers e edge computing: o que esperar até 2025... https://www.crn.com/news/ai/2025/the-25-hottest-ai-companies-for-data-center-and-edge-the-2025-crn-ai-100
- A Equinix revela infraestrutura de IA distribuída para ajudar empresas a acelerar a próxima onda de inovação em IA | TelecomTV https://www.telecomtv.com/content/digital-platforms-services/equinix-unveils-distributed-ai-infrastructure-to-help-businesses-accelerate-the-next-wave-of-ai-innovation-53923/
- Habilitando cargas de trabalho de IA eficientes em data centers da Digital Realty: Destaque do Grupo de Engenharia Avançada. https://www.digitalrealty.com/resources/articles/enabling-efficient-ai-workloads-in-digital-realty-data-centers-advanced-engineering-group-spotlight
- DartPoints investe novo capital: lança expansão para múltiplos mercados visando impulsionar o crescimento em HPC, IA e grandes empresas. https://dartpoints.com/dartpoints-puts-new-capital-to-work-launches-multi-market-expansion-to-power-hpc-ai-and-large-enterprise-growth/
- DartPoints amplia alcance em IA | DartPoints, https://dartpoints.com/dartpoints-expands-reach-in-ai/ 55. Pesquisa Global de Data Centers do Uptime Institute 2024, https://datacenter.uptimeinstitute.com/rs/711-RIA-145/images/2024.GlobalDataCenterSurvey.Report.pdf
- Os resultados da 15ª Pesquisa Global Anual de Data Centers da Uptime mostram tanto comprometimento quanto hesitação, enquanto o setor planeja uma utilização mais ampla de IA, relatórios sobre mudanças climáticas e a revolução da NVIDIA que está por vir. https://uptimeinstitute.com/about-ui/press-releases/uptimes-15th-annual-global-data-center-survey-results-shows-both-commitment-and-hesitancy
- Ampliando data centers para maiores, mais rápidos e mais baratos com projetos mais inteligentes - McKinsey https://www.mckinsey.com/industries/private-capital/our-insights/scaling-bigger-faster-cheaper-data-centers-with-smarter-designs
O crescimento simbiótico da IA e da infraestrutura de ponta

Solicite uma demonstração hoje